Quand j’ai commencé à investir, je regardais surtout les entreprises qui « marchent bien ». Celles dont tout le monde parle, celles qui montent. Puis je suis tombé sur l’histoire de Nortel, et ça m’a calmé. Voici comment la plus grande fierté technologique du Canada est passée de 124 $ à 0,47 $ l’action, et les 3 leçons que j’en retiens pour mon propre portefeuille.
Nortel, la fierté du Canada
Nortel, c’est l’ancienne Northern Electric, fondée à Montréal en 1895. Pendant des décennies, l’entreprise fabrique de l’équipement de télécommunications. À la fin des années 1990, avec la bulle Internet et des télécoms, elle devient une vedette mondiale : tout le monde veut des réseaux plus rapides, et Nortel vend les équipements.
À son sommet, en 2000 :
- l’action atteint environ 124 $ à la Bourse de Toronto (été 2000) ;
- la valeur boursière de l’entreprise atteint 398 milliards de dollars canadiens en septembre 2000 ;
- Nortel pèse à elle seule plus du tiers de la valeur de toutes les entreprises de la Bourse de Toronto ;
- elle emploie environ 94 500 personnes dans le monde.
Beaucoup de Canadiens en avaient : directement, dans leur REER, dans leurs fonds communs ou dans le fonds de pension de leur employeur. La plupart des analystes la recommandaient. C’était « l’action que tout le monde devrait avoir ».
La chute : -99,6 % en deux ans
Puis la bulle éclate. Les clients de Nortel arrêtent d’acheter, les ventes s’effondrent, des dizaines de milliers d’emplois sont supprimés, et on découvre plus tard des problèmes dans ses états financiers. En août 2002, l’action vaut 0,47 $ et la valeur de l’entreprise est passée sous les 5 milliards $.
L’entreprise survit encore quelques années, mais le 14 janvier 2009, Nortel demande la protection contre ses créanciers au Canada et aux États-Unis. C’est la plus grosse faillite de l’histoire du Canada. Les actionnaires, les retraités et les anciens employés y perdent énormément.
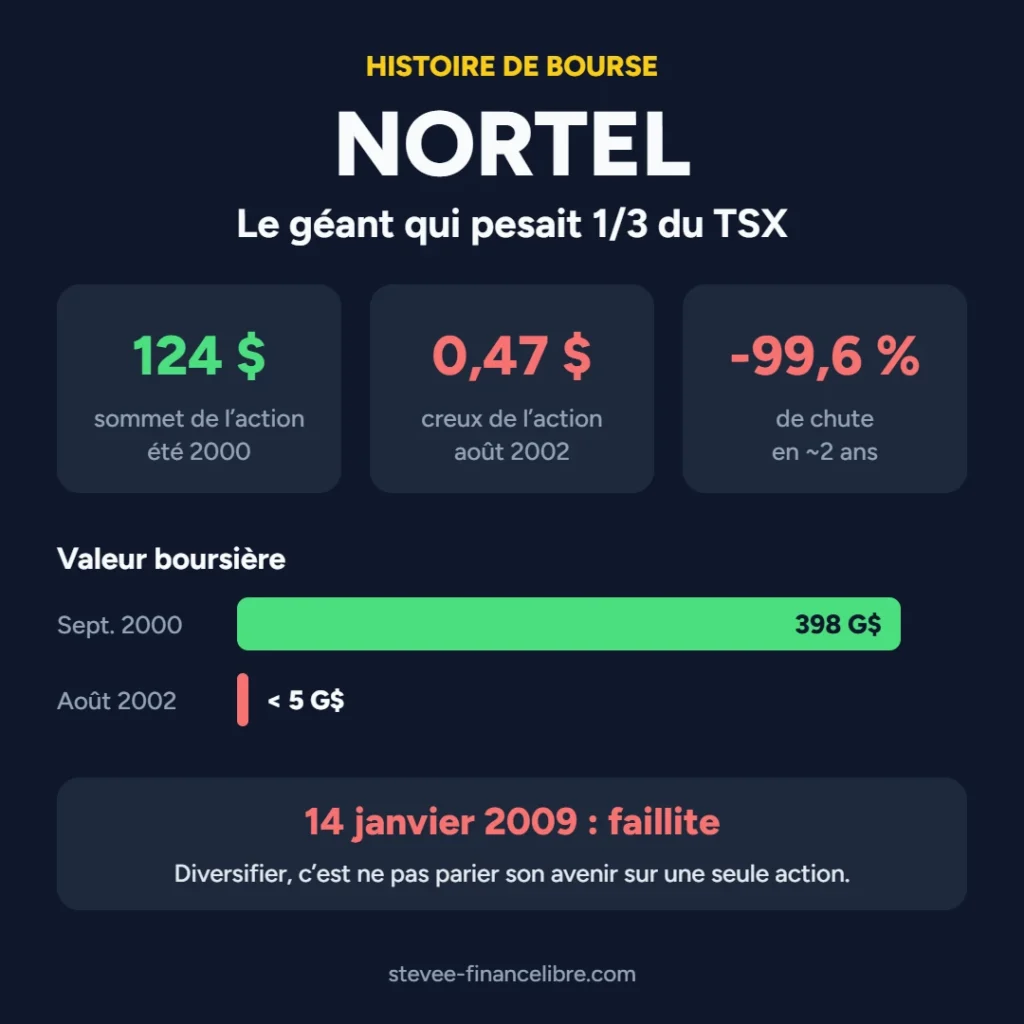
Un détail qui m’a frappé : quand une action perd 99,6 %, il ne suffit pas qu’elle remonte de 99,6 % pour revenir au point de départ. Pour repasser de 0,47 $ à 124 $, il faudrait un gain de plus de 26 000 %. Une grosse perte est presque impossible à rattraper.
Leçon 1 : « trop grosse pour tomber », ça n’existe pas
Nortel était la plus grosse entreprise du pays. Ça ne l’a pas protégée d’une bulle, d’une mauvaise gestion ni d’un marché qui change. La taille donne une impression de sécurité, mais ce n’est pas une garantie.
Pour moi, la leçon est simple : je n’achète pas une action parce qu’elle est grosse, connue ou à la mode. Avant chaque achat, je me donne au moins 3 jours de réflexion et je lis plusieurs sources. J’en parle aussi dans mes erreurs de débutant en bourse : acheter sur un coup de cœur, je l’ai déjà fait, et ça ne m’a pas réussi.
Leçon 2 : un indice peut être moins diversifié qu’on pense
En 2000, quelqu’un qui achetait « tout le TSX » en pensant être bien diversifié avait en réalité plus du tiers de son argent dans une seule entreprise. Quand Nortel s’est effondrée, tout l’indice canadien a été tiré vers le bas.
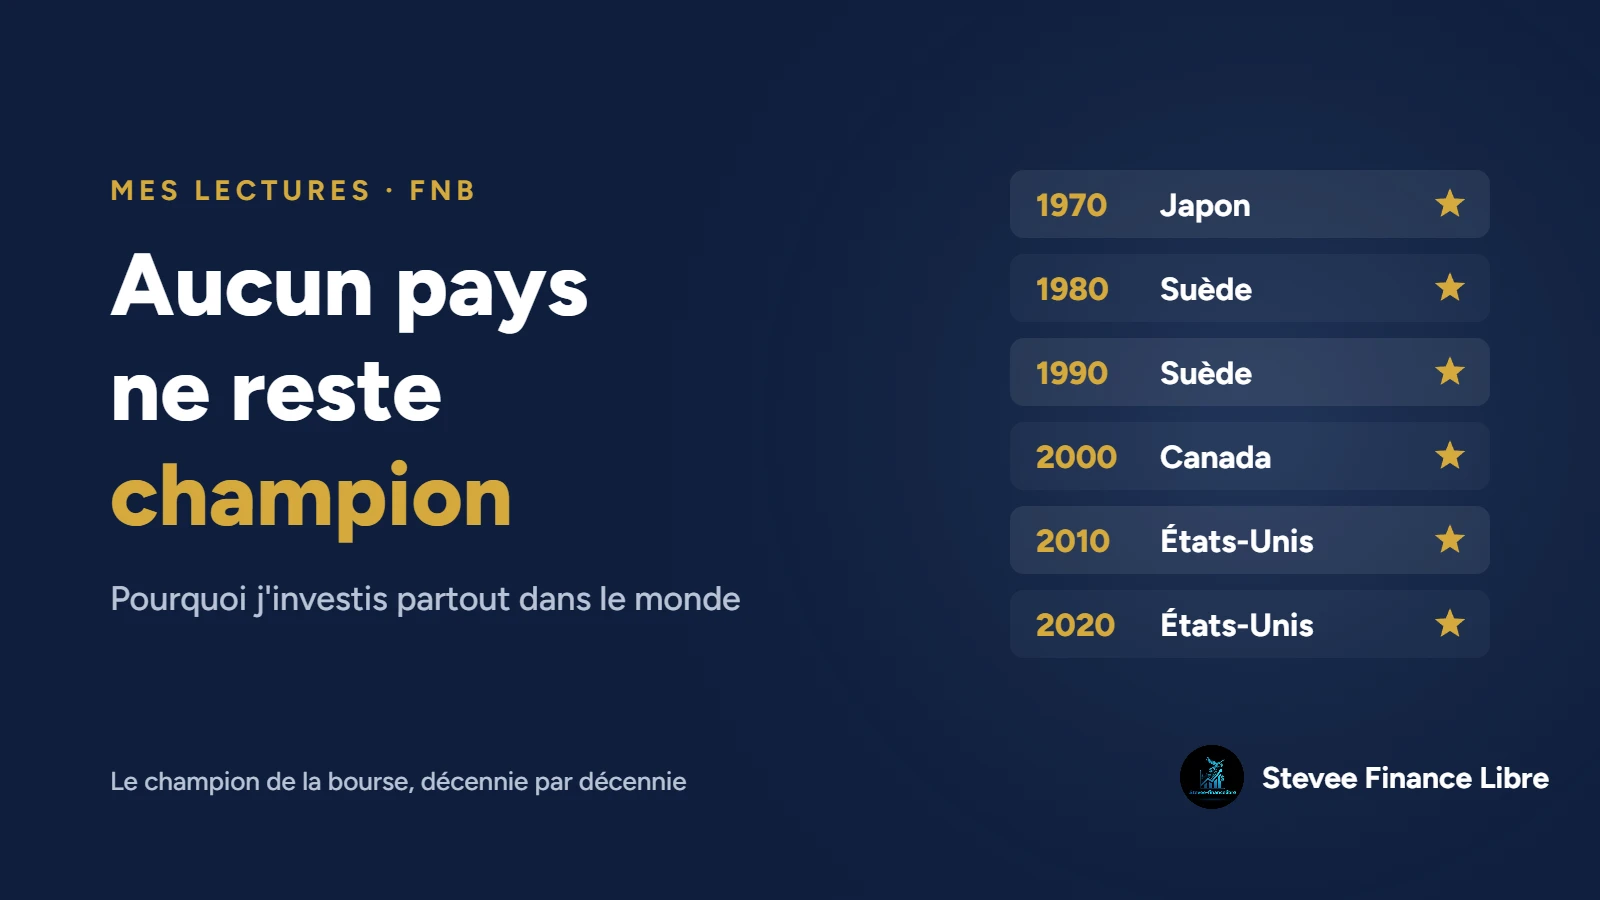
Aujourd’hui, aucune entreprise ne pèse autant dans l’indice canadien, mais le TSX reste très concentré dans quelques secteurs (banques, énergie, mines). Et aux États-Unis, une poignée de géants de la technologie pèsent lourd dans le S&P 500. Mon réflexe maintenant : regarder les 10 plus grosses positions et la répartition par secteur et par pays de chaque FNB, sur le site de l’émetteur (iShares, Vanguard, BMO…), avant d’acheter.
C’est une des raisons pour lesquelles j’aime les FNB tout-en-un mondiaux : par exemple, j’ai choisi XBAL pour mon CELIAPP, un FNB qui détient des milliers d’entreprises et d’obligations dans le monde entier. Aucune entreprise ne peut à elle seule faire couler notre projet de maison.
Leçon 3 : attention au double risque de ton employeur
Des milliers d’employés de Nortel avaient leur salaire et leur épargne liés à la même entreprise : des actions achetées avec un rabais d’employé, un fonds de pension, des options. Quand l’entreprise a coulé, beaucoup ont perdu leur emploi et leurs économies en même temps. Double risque, double perte.
Les programmes d’achat d’actions de l’employeur peuvent être intéressants (surtout quand l’employeur ajoute une contribution), mais il vaut mieux ne pas laisser cette part grossir sans limite. Même chose pour une action « coup de cœur » : plus elle prend de place dans ton portefeuille, plus ton avenir dépend d’une seule entreprise.
Ce que je fais concrètement dans mon portefeuille
- Mes placements reposent d’abord sur des FNB diversifiés ; les actions individuelles restent des « satellites ».
- Je suis mes pourcentages avec des diagrammes d’allocation, pour voir tout de suite si une position prend trop de place. Tu peux voir ma répartition sur la page Mon portfolio.
- J’achète une entreprise pour la garder longtemps, mais seulement après l’avoir étudiée, jamais parce qu’« elle ne peut pas tomber ».
La diversification n’est pas excitante. On ne devient pas riche en une nuit avec un FNB mondial. Mais elle évite le scénario Nortel, et ça, ça vaut beaucoup.
Et toi, avais-tu (ou tes parents) des actions Nortel à l’époque ? Raconte-moi en commentaire !
Sources : encyclopédie Wikipédia (article Nortel), archives de presse (Maclean’s, La Presse, Le Soleil) et CNET pour la date de la faillite. Les valeurs boursières sont en dollars canadiens.
Ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; fais tes propres recherches ou consulte un professionnel avant d’investir.
Stevee-Finance Libre
Laisser un commentaire