Cette semaine, Statistique Canada a annoncé que l’inflation était remontée à 3,1 % en septembre. Dans la même publication, les mesures d’inflation « de base » suivies par la Banque du Canada sont descendues à 1,9 % et 1,8 %, sous la cible de 2 %. Alors, les prix montent-ils vite ou pas ? Voici comment lire ces chiffres, et ce qu’ils changent concrètement pour ton épargne.
Les chiffres de septembre 2026
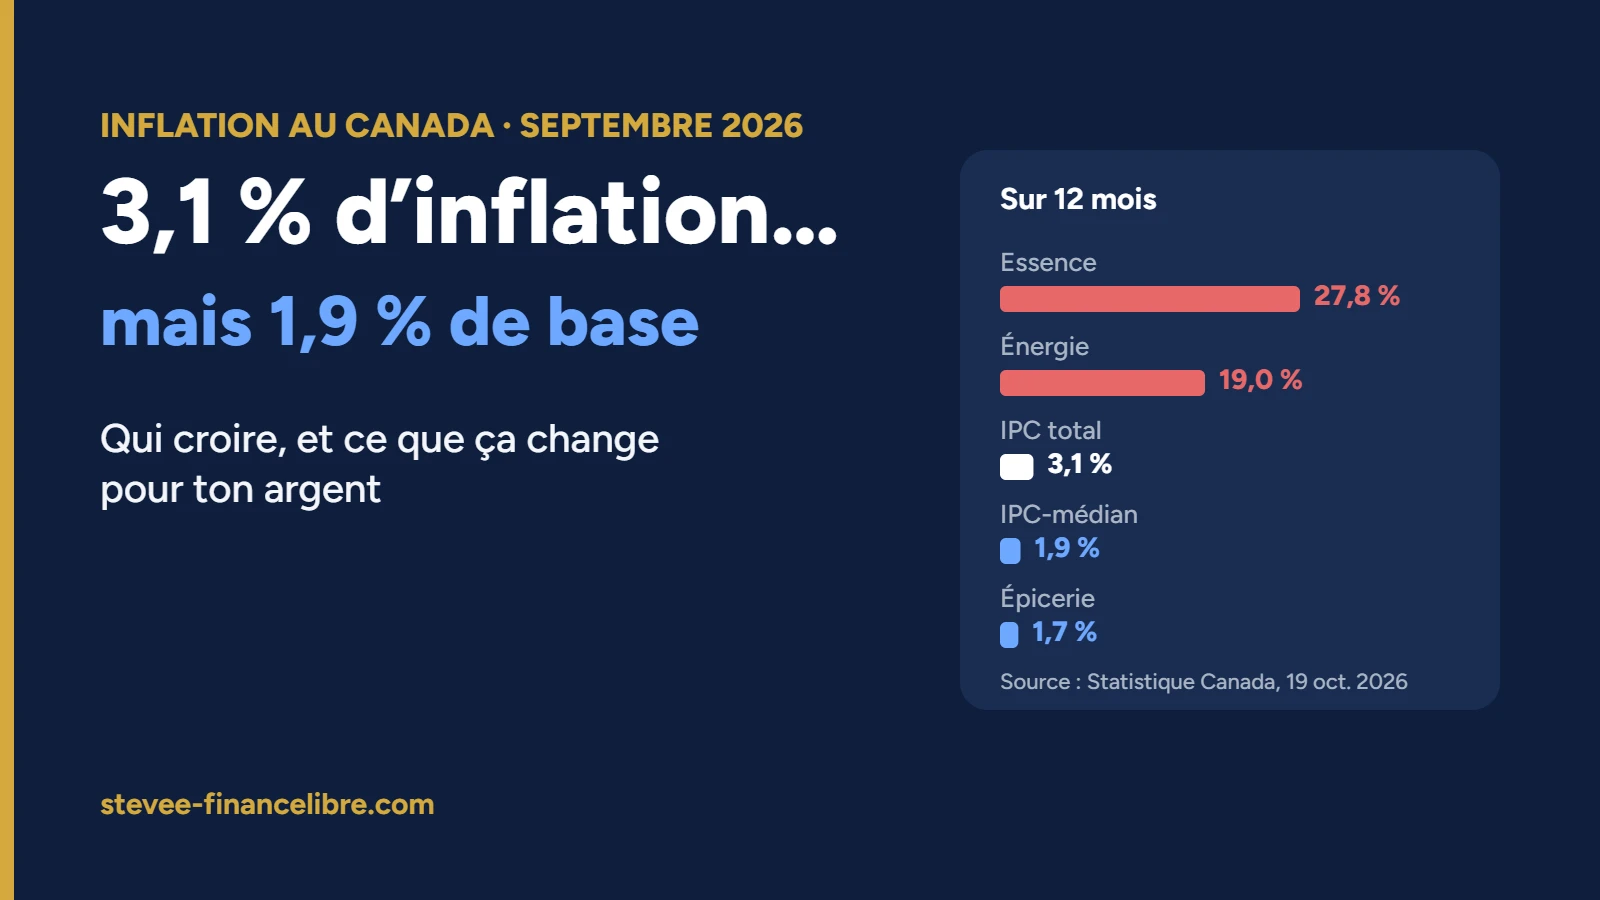
L’indice des prix à la consommation (IPC) mesure le prix d’un grand panier de biens et services sur 12 mois. En septembre :
- IPC total : 3,1 %, contre 3,0 % en août ;
- essence : +27,8 % (+22,8 % en août), parce que le prix du pétrole a atteint son plus haut niveau depuis mai, avec l’incertitude liée aux guerres au Moyen-Orient ;
- énergie dans son ensemble : +19,0 % ;
- IPC sans l’essence : 2,2 %, en baisse par rapport à 2,4 % en août ;
- aliments achetés en magasin : +1,7 %, la plus faible hausse depuis mai 2024 ;
- logement : +1,8 %, dont +2,8 % pour les loyers.
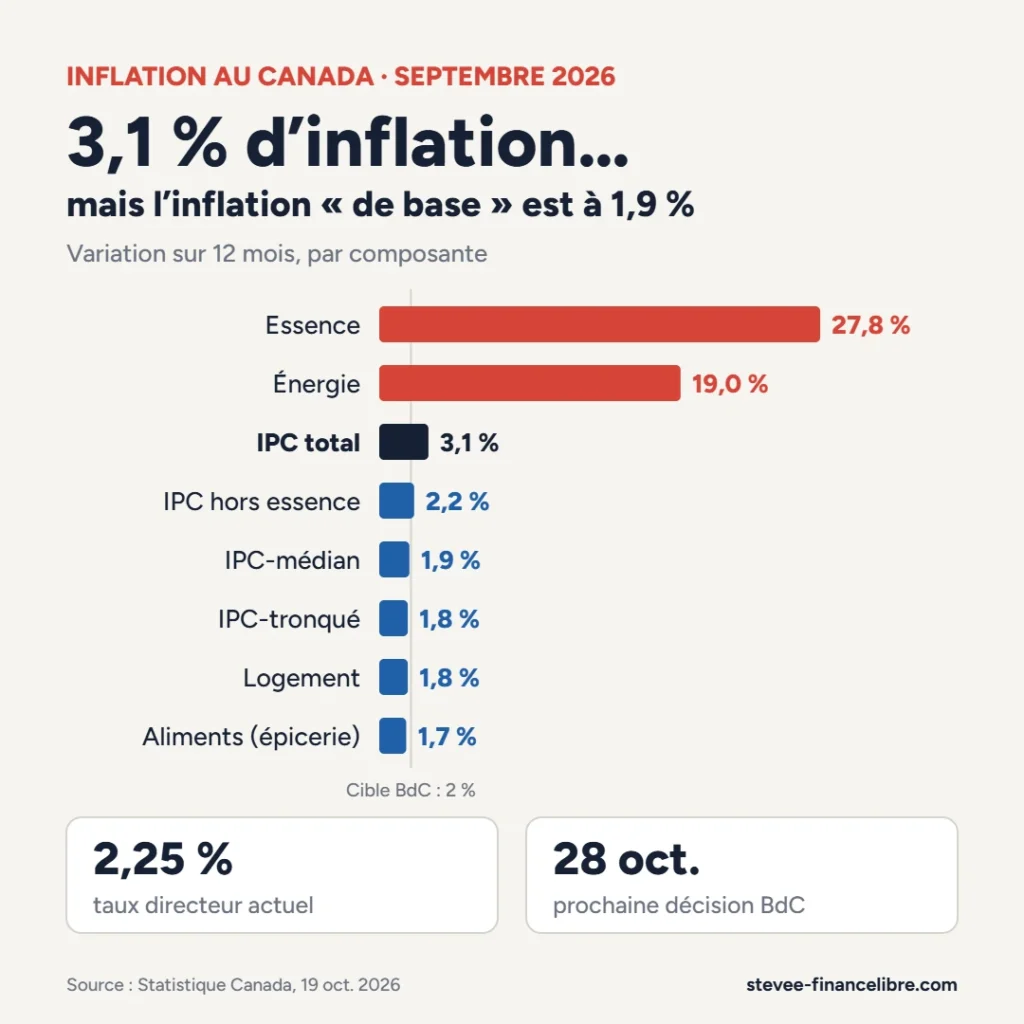
Autrement dit, une seule composante fait une grosse partie du travail : l’essence. Sans elle, l’inflation tombe à 2,2 %. Comme locataire à Montréal, la ligne que je regarde le plus, c’est celle des loyers : +2,8 % sur un an, ça se sent chaque mois. Et avec une voiture familiale, le plein aussi.
L’inflation « de base », c’est quoi ?
Certains prix bougent beaucoup d’un mois à l’autre : l’essence, quelques fruits et légumes, les voyages. Pour voir la tendance de fond, la Banque du Canada suit trois mesures d’inflation de base :
- l’IPC-tronqué (1,8 %) retire chaque mois les composantes dont les prix ont le plus monté et le plus baissé (20 % de chaque côté), puis calcule l’inflation sur le reste ;
- l’IPC-médian (1,9 %) prend la hausse de prix qui se trouve au milieu de toutes les composantes ;
- l’IPC-commun (2,4 %) isole ce que les prix ont en commun, l’effet de l’économie dans son ensemble.
En septembre, les trois mesures ont baissé par rapport à août (2,0 %, 1,9 % et 2,6 %). C’est le signe que la hausse est concentrée dans quelques postes, et non partout dans l’économie… pour l’instant.
Alors, qui croire ?
Les deux. Le 3,1 %, c’est ce que tu paies vraiment, surtout si tu fais beaucoup de route. L’inflation de base, c’est ce que la Banque du Canada regarde pour décider de ses taux, parce qu’elle ne veut pas réagir à un choc temporaire sur le pétrole.
Ta propre inflation dépend aussi de ton budget. Quelqu’un qui fait 50 km par jour en voiture la ressent plus que quelqu’un qui va travailler en métro. Une famille qui dépense beaucoup à l’épicerie a eu une bonne nouvelle en septembre.
Ce qui compte pour ton argent : le rendement réel
Le rendement réel, c’est le rendement d’un placement une fois l’inflation retirée. C’est lui qui dit si ton pouvoir d’achat augmente ou recule.
Exemple : 10 000 $ placés à 2 % pendant un an deviennent 10 200 $. Mais si les prix montent de 3,1 %, ces 10 200 $ achètent l’équivalent de 9 893 $ d’aujourd’hui. Ton rendement réel est d’environ -1,1 %. Et hors d’un CELI ou d’un REER, l’impôt réduit encore les intérêts :
| Dans un CELI | Dans un compte non enregistré | |
|---|---|---|
| Taux d’intérêt annoncé | 2 % | 2 % |
| Après impôt (taux marginal de 36,12 %) | 2 % | 1,28 % |
| Inflation sur 12 mois | 3,1 % | 3,1 % |
| Valeur de 10 000 $ après un an, en pouvoir d’achat d’aujourd’hui | 9 893 $ | 9 824 $ |
| Rendement réel | environ -1,1 % | environ -1,8 % |
Dans le compte non enregistré, les intérêts sont imposés à ton taux marginal. J’ai expliqué comment le trouver dans mon article sur les paliers d’impôt au Québec. C’est une des raisons pour lesquelles je garde mon épargne dans mes comptes enregistrés (CELI, REER et CELIAPP).
Ce que je fais de mon côté
- Mon argent à long terme reste en bourse. Sur de longues périodes, les actions ont battu l’inflation, même si certaines années sont difficiles.
- L’argent de notre future maison suit un autre plan. Mon CELIAPP est investi dans XBAL, et je prévois de passer à un fonds à intérêt élevé (comme CASH ou XCNS) avant l’achat. J’explique ce choix dans pourquoi j’ai choisi XBAL pour mon CELIAPP. Je sais qu’à ce moment-là, le rendement réel sera proche de zéro, ou même négatif : le but sera la sécurité, pas la croissance.
- Je ne change rien à cause d’un seul mois. Une hausse de l’essence peut s’inverser vite ; mes décisions de placement se prennent sur des années.
Prochaine étape : la décision de la Banque du Canada le 28 octobre
Le taux directeur est actuellement de 2,25 %. La Banque du Canada annoncera sa prochaine décision le mercredi 28 octobre 2026, avec son Rapport sur la politique monétaire, puis une dernière fois cette année le 9 décembre. Son taux influence les taux hypothécaires variables, les renouvellements et les intérêts versés sur les comptes d’épargne et les fonds à intérêt élevé.
Et toi, l’inflation, tu la sens surtout à la pompe, à l’épicerie ou dans ton loyer ? Dis-le-moi en commentaire !
Sources : Statistique Canada, Le Quotidien du 19 octobre 2026 (Indice des prix à la consommation, septembre 2026) ; mesures d’inflation de base de la Banque du Canada ; calendrier des annonces du taux directeur 2026.
Ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; fais tes propres recherches ou consulte un professionnel avant d’investir.
Stevee-Finance Libre
Laisser un commentaire