Imagine qu’on est en 2010. Tu viens d’hériter de 100 000 $ et tu veux les investir en bourse. Tu regardes ce qui a le mieux fonctionné pendant les 10 dernières années : le Canada, avec un rendement de +141 % dans les années 2000, pendant que la bourse américaine avait perdu de l’argent. Le choix semble évident : tout au Canada.
Mauvaise idée. Pendant la décennie suivante, le Canada a fini 7e sur 9 pays (+53 %), et les États-Unis, les grands perdants des années 2000, sont devenus les champions (+257 %).
Cet exemple vient du livre L’art de multiplier son argent de Nicolas Bérubé, et il m’a fait réfléchir à la façon dont j’investis. Voici ce que j’en ai retenu, et ce que je fais concrètement dans mon portefeuille.
Le champion change presque à chaque décennie
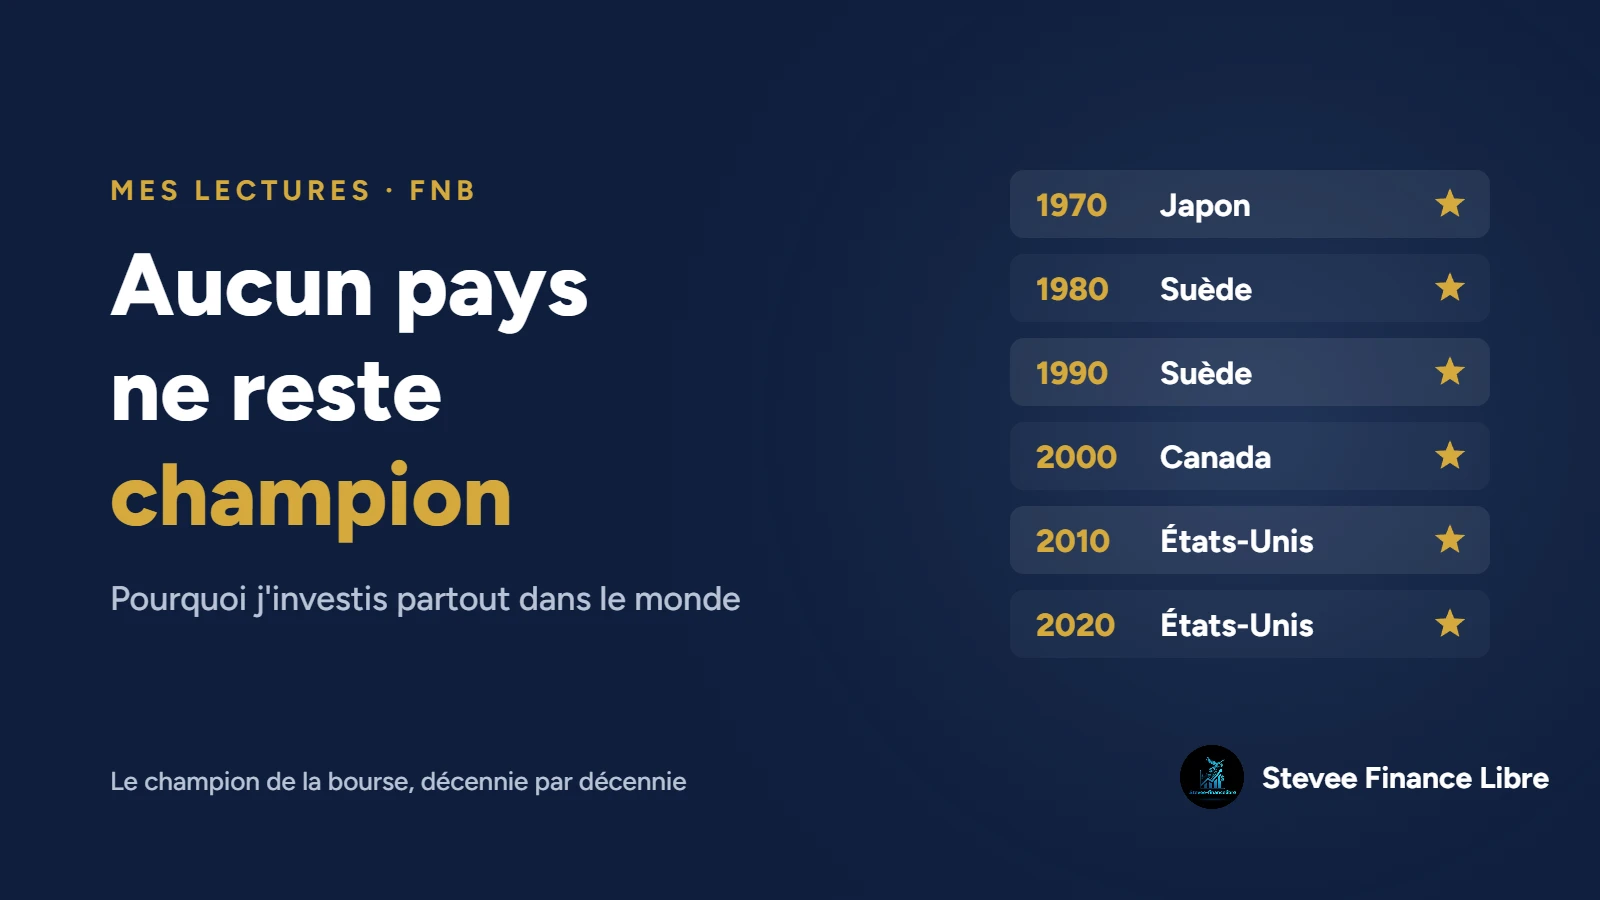
Dans son livre, Nicolas Bérubé présente le rendement total des actions de neuf pays (Canada, États-Unis, Japon, Royaume-Uni, France, Allemagne, Italie, Espagne et Suède), décennie par décennie, depuis les années 1970. Je n’ai gardé ici que le champion de chaque décennie et la place du Canada et des États-Unis :
| Décennie | Le champion | Le Canada | Les États-Unis |
|---|---|---|---|
| 1970 | Japon (+396 %) | 2e (+185 %) | 7e (+76 %) |
| 1980 | Suède (+1 248 %) | 9e (+201 %) | 7e (+404 %) |
| 1990 | Suède (+464 %) | 7e (+156 %) | 2e (+433 %) |
| 2000 | Canada (+141 %) | 1er | 8e (-9 %) |
| 2010 | États-Unis (+257 %) | 7e (+53 %) | 1er |
| 2020 (fin 2024) | États-Unis (+67 %) | 4e (+39 %) | 1er |
Ce tableau m’a frappé pour trois raisons :
- Personne ne reste en tête bien longtemps. Le Japon, champion des années 1970 et 2e des années 1980, a ensuite terminé dernier pendant deux décennies de suite (-7 % dans les années 1990, puis -30 % dans les années 2000).
- Le Canada passe du premier au dernier rang. Dernier dans les années 1980, champion dans les années 2000, puis 7e dans les années 2010.
- Même les États-Unis ont eu leur « décennie perdue ». Entre 2000 et 2009, un investisseur 100 % américain a perdu de l’argent sur 10 ans. Aujourd’hui, après 15 ans de domination, beaucoup pensent que ça ne peut pas arriver de nouveau. C’est exactement ce que pensaient les investisseurs japonais en 1990.
Le pays qui a le mieux fait pendant une décennie est rarement celui qui fera le mieux pendant la suivante. Et personne ne sait à l’avance lequel prendra le relais.
Le piège : investir seulement dans ce qu’on connaît
Comme investisseur canadien, j’ai naturellement tendance à acheter ce que je connais : des banques canadiennes, des épiceries québécoises, la Bourse de Toronto. On appelle ça le biais domestique (home bias en anglais). C’est rassurant, et les dividendes canadiens sont avantageux fiscalement dans un compte non enregistré.
Mais le Canada ne représente qu’environ 3 % de la valeur de toutes les bourses du monde, et il est très concentré dans quelques secteurs : les banques, l’énergie et les ressources. Mettre tout son argent au Canada, c’est parier que ce petit coin du monde fera mieux que les 97 % restants, pendant 30 ans.
L’inverse est aussi vrai : après 15 ans de performances exceptionnelles, il est tentant de tout mettre dans le S&P 500. Le tableau montre que ce genre de pari a déjà mal tourné.
Mon portefeuille, pays par pays
J’ai donc regardé mon propre portefeuille avec ces lunettes. Voici où va mon argent :
- Partout dans le monde : XBAL (environ 47 % de mon portefeuille, dans mon CELIAPP). Ce FNB tout-en-un contient des milliers d’entreprises au Canada, aux États-Unis, en Europe, au Japon et dans les pays émergents, en plus des obligations. C’est déjà une très bonne diversification géographique en un seul achat.
- États-Unis : VFV et QQC (environ 18 %). Le S&P 500 et le Nasdaq 100, mon moteur de croissance.
- Canada : VCN, CDZ, HDIV et mes actions (environ 30 %). Le marché canadien et la majorité de mes dividendes.
- Europe, Japon, Australie… : VIU (environ 2 %). Les pays développés hors Amérique du Nord.
Le constat est clair : en dehors de XBAL, mon CELI est presque entièrement nord-américain. Avec seulement 2 % dans VIU, je fais un peu exactement ce que le tableau déconseille : je mise surtout sur les deux pays qui ont bien fait récemment.
Pourquoi ? À mes débuts, j’ai choisi la facilité : pas d’actions individuelles, seulement quelques FNB américains et canadiens. Avec les performances du S&P 500 et du Nasdaq ces dernières années, ils me semblaient tout simplement plus intéressants. Mais après avoir lu ce chapitre, j’ai compris que sur 30 ans, le pays champion va sûrement changer. Et ce serait dommage de se priver de l’élan du prochain champion, quel qu’il soit.
Ce que je vais changer
- CELIAPP : je garde XBAL. Il est déjà diversifié partout dans le monde, et il correspond à mon horizon pour l’achat de notre maison. J’explique pourquoi dans mon article Pourquoi j’ai choisi XBAL pour mon CELIAPP.
- CELI et REER : un FNB tout-en-un comme base. Petit à petit, mon FNB principal deviendra XEQT ou VEQT, des FNB 100 % actions investis dans le monde entier. C’est le cœur du portefeuille.
- Des satellites nord-américains autour. Mes actions individuelles et mes FNB plus ciblés resteront surtout canadiens et américains, parce que ce sont les entreprises que je comprends et auxquelles j’ai facilement accès : les banques canadiennes, l’énergie, etc.
C’est ce qu’on appelle une stratégie « cœur et satellites » : une base mondiale solide qui ne dépend d’aucun pays, et quelques choix plus personnels autour.
Ce que je retiens pour investir
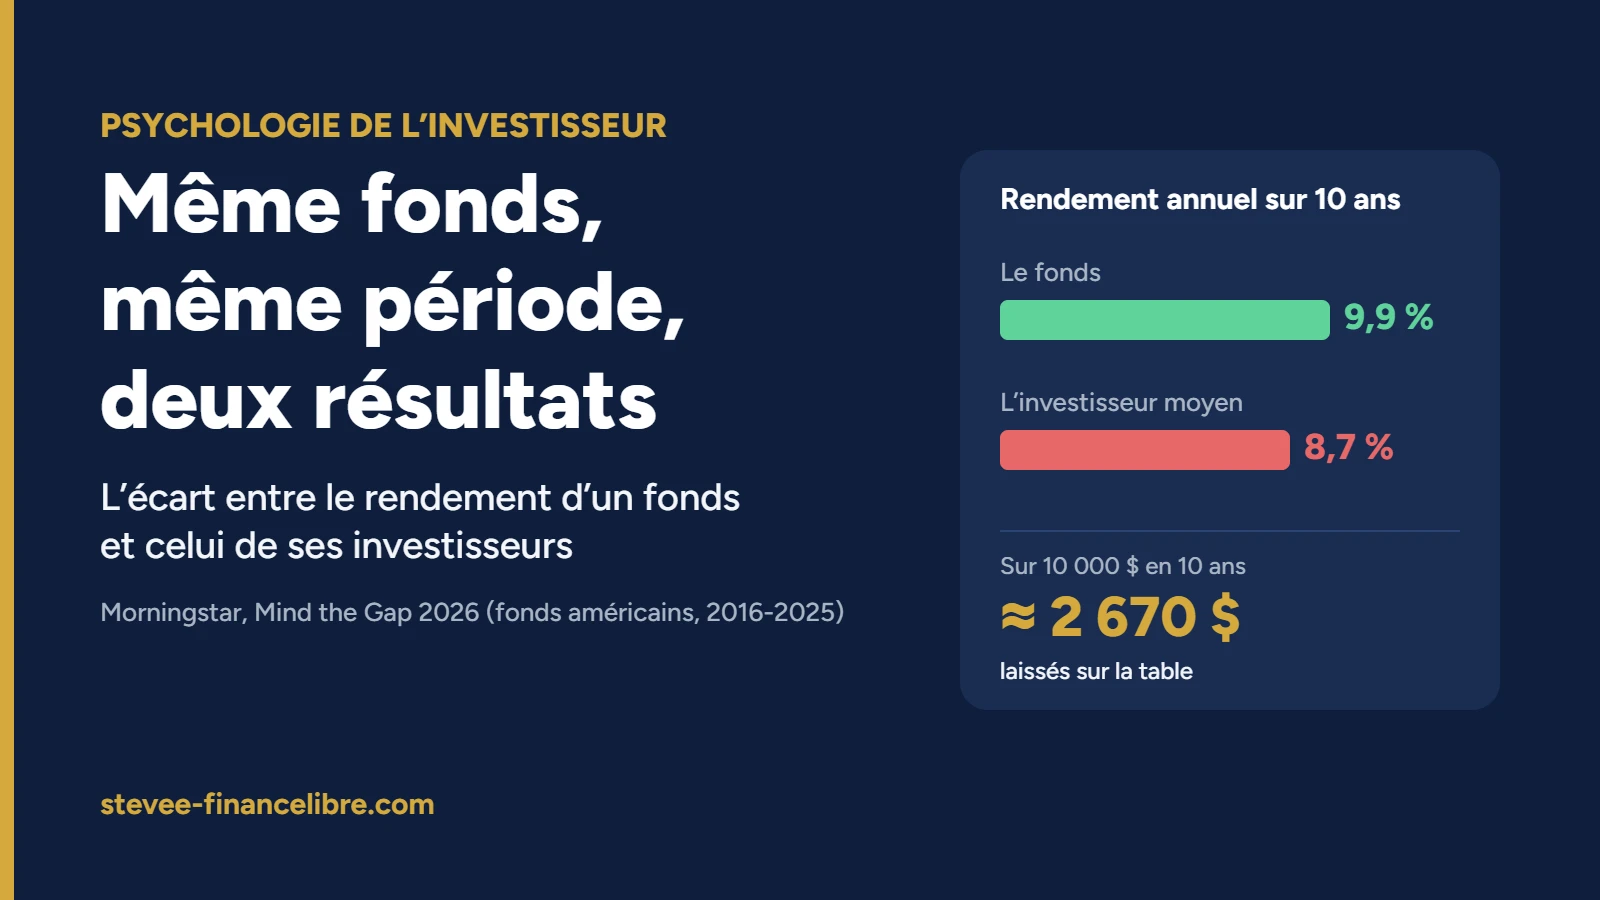
- Ne pas courir après le champion du moment. Ce qui a le mieux fonctionné pendant les 10 dernières années n’est pas un bon indicateur des 10 prochaines.
- Investir dans le monde entier, en proportion de son poids. Les FNB tout-en-un comme XBAL, XEQT ou VEQT le font automatiquement.
- Garder les FNB étrangers sans couverture de devises. À long terme, la variation du dollar fait aussi partie de la diversification. J’en parle dans mon article Hedged vs unhedged.
- Rester humble. Personne ne sait quel pays sera le champion des années 2030. Pas moi, pas les experts. La diversification, c’est justement accepter de ne pas le savoir.
En conclusion
Je ne m’attendais pas à ce qu’un simple tableau change ma façon de voir mon portefeuille. Mais il m’a rappelé une chose : investir à long terme, ce n’est pas deviner le gagnant, c’est s’assurer d’être là, peu importe qui gagne.
Et toi, ton portefeuille est-il surtout canadien, américain ou vraiment mondial ? Dis-le-moi en commentaire !
Source : Nicolas Bérubé, L’art de multiplier son argent, leçon 2. Je te recommande le livre pour les données complètes et toutes les explications.
Ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; fais tes propres recherches avant d’investir.
Stevee-Finance Libre
Laisser un commentaire