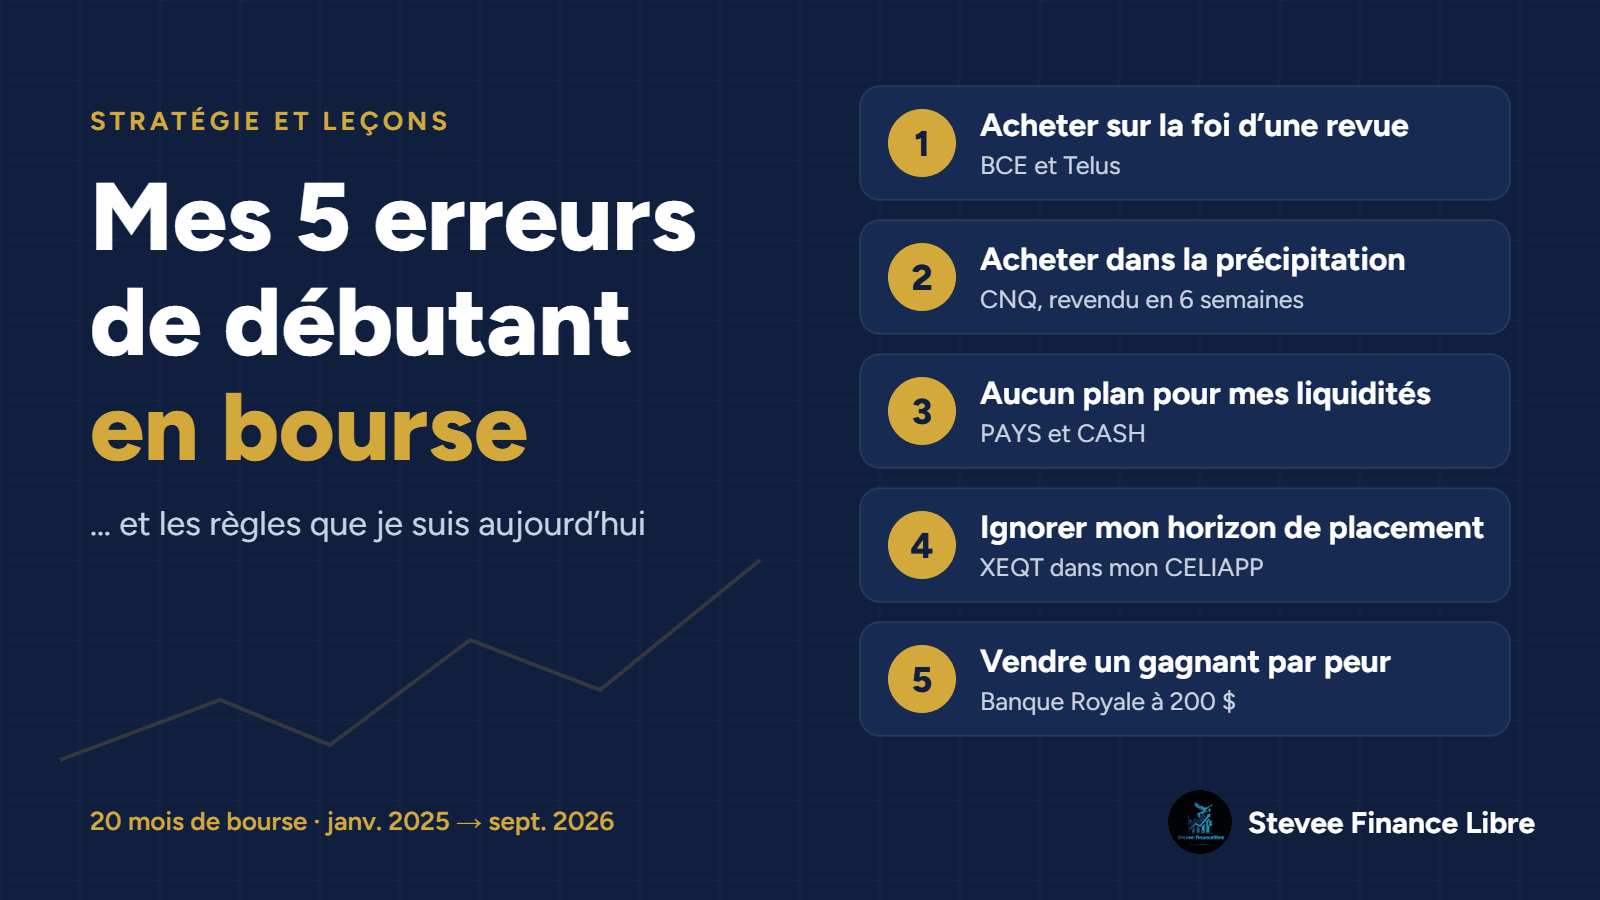
J’ai passé mon premier ordre d’achat en janvier 2025. Vingt mois plus tard, mon portefeuille est surtout composé de FNB et je suis une routine claire. Mais je n’y suis pas arrivé du premier coup.
Sur ce blogue, je partage tout, sans filtre : les bons coups comme les moins bons. Voici donc mes 5 plus grosses erreurs de débutant, avec les vrais chiffres, pour que tu puisses les éviter.
Erreur n° 1 : acheter parce qu’une revue le recommandait
Ce que j’ai fait
À mes débuts, j’ai acheté BCE et Telus en plusieurs fois durant 2025. Pourquoi ? Parce que j’avais lu dans quelques revues que c’étaient de « bons choix » pour les dividendes. Je n’avais pas vraiment analysé les entreprises. Je faisais confiance à ce que je lisais.
Ce que ça m’a coûté
En mai 2025, BCE a coupé son dividende de plus de moitié. Dans mon compte, ça s’est vu tout de suite : le dividende par action est passé d’environ 1,00 $ en avril à 0,44 $ en juillet.
Quand j’ai tout revendu en septembre 2025, je n’avais presque rien perdu en capital : environ +9 $ sur BCE et +2 $ sur Telus. Le vrai coût était ailleurs. Pendant ce temps, mon argent était immobilisé dans deux titres qui stagnaient, alors que la Bourse de Toronto a pris près de 28 % en 2025.
Ce que je fais maintenant
J’ai revendu ces deux titres pour acheter des FNB, une fois que je m’étais un peu plus instruit. Un FNB comme VCN ou CDZ me donne des dizaines d’entreprises canadiennes d’un coup. Si l’une coupe son dividende, l’impact sur mon portefeuille est minime.
Leçon : un article qui recommande un titre n’est pas une analyse. Un dividende élevé peut même être un signal d’alerte.
Erreur n° 2 : acheter dans la précipitation
Ce que j’ai fait
Fin septembre 2025, j’ai acheté 12 actions de Canadian Natural Resources (CNQ), sur un coup de tête et sans analyse approfondie. Six semaines plus tard, je les revendais.
Ce que ça m’a coûté
Financièrement, je m’en suis bien sorti : environ +9 $ de gain et un dividende de 7 $. Mais c’était de la chance, pas une stratégie. J’aurais tout aussi bien pu perdre.
Ce que je fais maintenant
Je me suis imposé une règle : au moins 3 jours de réflexion avant chaque achat, action ou FNB. Ça me laisse le temps de creuser le sujet et de consulter plusieurs sites et analystes différents. Si l’idée est encore bonne après 3 jours, j’achète.
D’ailleurs, CNQ n’est pas une mauvaise entreprise. Je compte m’y repencher dans les prochains mois, mais cette fois avec une vraie analyse.
Leçon : la bourse récompense la patience, pas la vitesse. Aucune occasion ne disparaît en 3 jours.
Erreur n° 3 : ne pas savoir quoi faire de mes liquidités
Ce que j’ai fait
Quand j’avais de l’argent disponible sans savoir quoi en faire, je le plaçais « temporairement » dans des FNB de type épargne ou obligations à court terme, comme PAYS ou CASH. Puis je les revendais quelques semaines plus tard pour acheter autre chose.
Ce que ça m’a coûté
Pas grand-chose en argent, puisque ces FNB sont stables. Mais ça multipliait les transactions, et surtout, ça montrait que je n’avais pas de plan clair pour mon argent.
Ce que je fais maintenant
J’ai maintenant des diagrammes d’allocation cibles pour chacun de mes comptes. Chaque dollar a sa place. Je garde aussi volontairement au moins 5 % en liquidités, non pas parce que je ne sais pas quoi en faire, mais pour pouvoir saisir une occasion si le marché baisse.
Leçon : chaque dollar devrait avoir une mission avant d’arriver dans le compte.
Erreur n° 4 : choisir un placement sans penser à mon horizon
Ce que j’ai fait
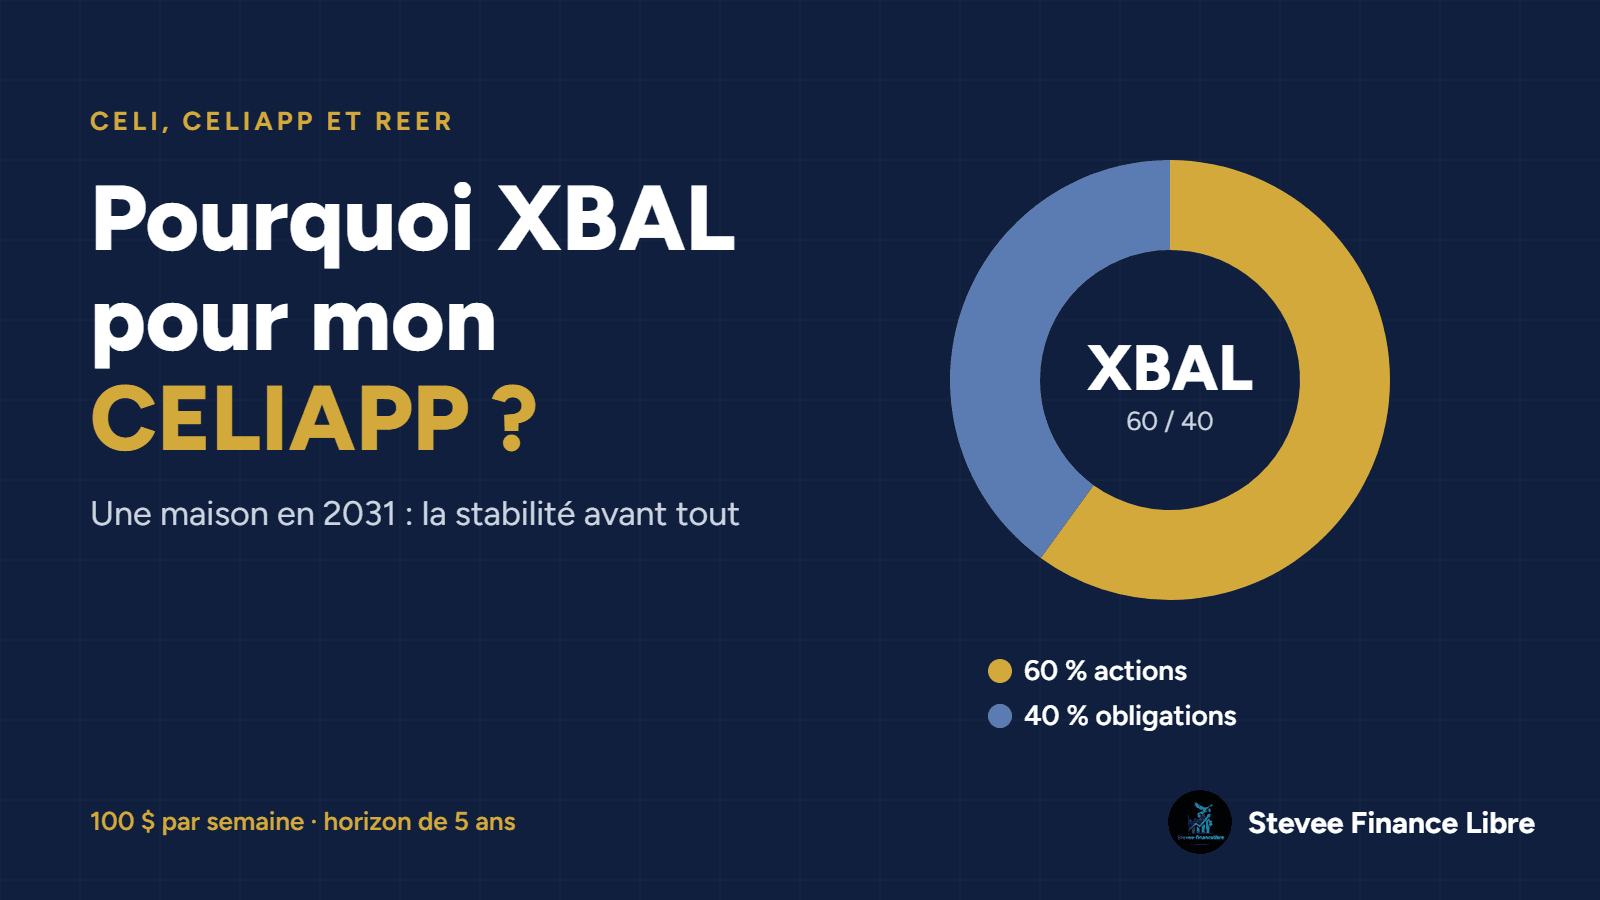
Au printemps 2026, j’ai investi mon CELIAPP dans XEQT, un FNB 100 % actions. C’est un excellent FNB pour le long terme… sauf que l’argent de mon CELIAPP servira à la mise de fonds de notre maison, dans 5 ans au plus tôt. (Pour estimer la mise de fonds et le paiement d’une maison, j’ai partagé mon calculateur hypothécaire.)
Ce que ça m’a coûté
Heureusement, je m’en suis rendu compte après seulement deux semaines, en lisant De zéro à millionnaire : investir en bourse sans souffrir, de Nicolas Bérubé. J’ai revendu XEQT presque au prix d’achat pour passer à XBAL, un FNB équilibré (environ 60 % actions et 40 % obligations).
Ce que je fais maintenant
Mon raisonnement est simple. Si la bourse chute de 30 % l’année où j’ai besoin de ma mise de fonds, un portefeuille 100 % actions pourrait mettre des années à remonter. XBAL baisse moins fort et remonte plus vite. Je sacrifie un peu de rendement à long terme en échange de la sécurité.
- CELI et REER (horizon de 30 ans et plus) : plus d’actions, plus de croissance.
- CELIAPP (horizon de 5 ans) : équilibré, plus prudent.
Leçon : le « meilleur » placement n’existe pas. Il y a seulement le bon placement pour ton objectif et ton échéance.
Erreur n° 5 : vendre un gagnant par peur
Ce que j’ai fait
En 2025, j’ai acheté 2 actions de Banque Royale (RY) : une à 156,88 $, l’autre à 183,75 $. En septembre 2025, l’action a atteint 200 $, ma limite haute. J’ai tout vendu.
Ce que ça m’a coûté
Sur le moment, j’étais content : environ +59 $, soit +17 %. Mais honnêtement, j’ai surtout vendu par peur de voir le titre redescendre et de perdre mon gain. En vendant, j’ai aussi renoncé aux dividendes futurs d’une des plus solides banques canadiennes.
Ce que je fais maintenant
Je n’ai plus de « limite haute » de vente. Aujourd’hui, quand j’achète une action, c’est avec l’intention de la garder au moins 10 ans. Si je ne me vois pas la détenir aussi longtemps, c’est que je ne devrais pas l’acheter.
Leçon : vendre pour « sécuriser » un gain, c’est souvent laisser ses émotions décider. Une bonne entreprise peut continuer de monter longtemps.
Les règles que je suis aujourd’hui
- Au moins 3 jours de réflexion avant chaque achat.
- Plusieurs sources : je m’informe sur plusieurs sites et auprès de plusieurs analystes, jamais sur un seul article.
- Chaque compte a son horizon : CELI et REER pour le long terme, CELIAPP pour la maison.
- Des FNB pour la base du portefeuille, des actions individuelles seulement après une vraie analyse.
- Acheter pour 10 ans ou plus, sans limite de vente, et garder au moins 5 % de liquidités pour les occasions.
Conclusion
Aucune de ces erreurs ne m’a ruiné. Au total, j’ai même fait un léger gain sur ces transactions. Mais chacune m’a appris quelque chose qu’aucun livre ne m’aurait appris aussi bien. C’est en les faisant que ma stratégie actuelle s’est construite : Mon Portfolio et ma progression mois par mois.
Si tu débutes, tu feras sûrement des erreurs toi aussi. L’important, c’est qu’elles restent petites et que tu en tires une leçon.
Et toi, quelle a été ta plus grosse erreur de débutant ? Dis-le-moi en commentaire !
Ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; fais tes propres recherches avant d’investir.
Stevee-Finance Libre
Laisser un commentaire