Deux personnes achètent le même fonds, la même année, et le gardent dix ans. À la fin, elles n’ont pas le même montant. Le fonds n’y est pour rien : la différence vient de ce qu’elles ont fait pendant ces dix ans. Chaque année, Morningstar mesure cet écart, et les chiffres de 2026 donnent à réfléchir.
Deux rendements pour un même fonds
Morningstar compare deux chiffres pour chaque fonds :
- le rendement du fonds : ce que tu obtiens si tu achètes au début et que tu gardes jusqu’à la fin, sans rien toucher ;
- le rendement de l’investisseur : ce que les investisseurs ont réellement obtenu, en tenant compte du moment et du montant de leurs achats et de leurs ventes.
Exemple simple : un fonds monte de 20 % une année, puis baisse de 10 % l’année suivante. Si la plupart des gens achètent après la belle hausse, leur argent arrive juste à temps pour subir la baisse. Le fonds affiche un bon rendement, mais la majorité de l’argent investi, lui, a perdu.
Les chiffres de l’étude Mind the Gap 2026
L’étude couvre près de 23 000 fonds communs et FNB américains, sur les 10 années de 2016 à 2025 :
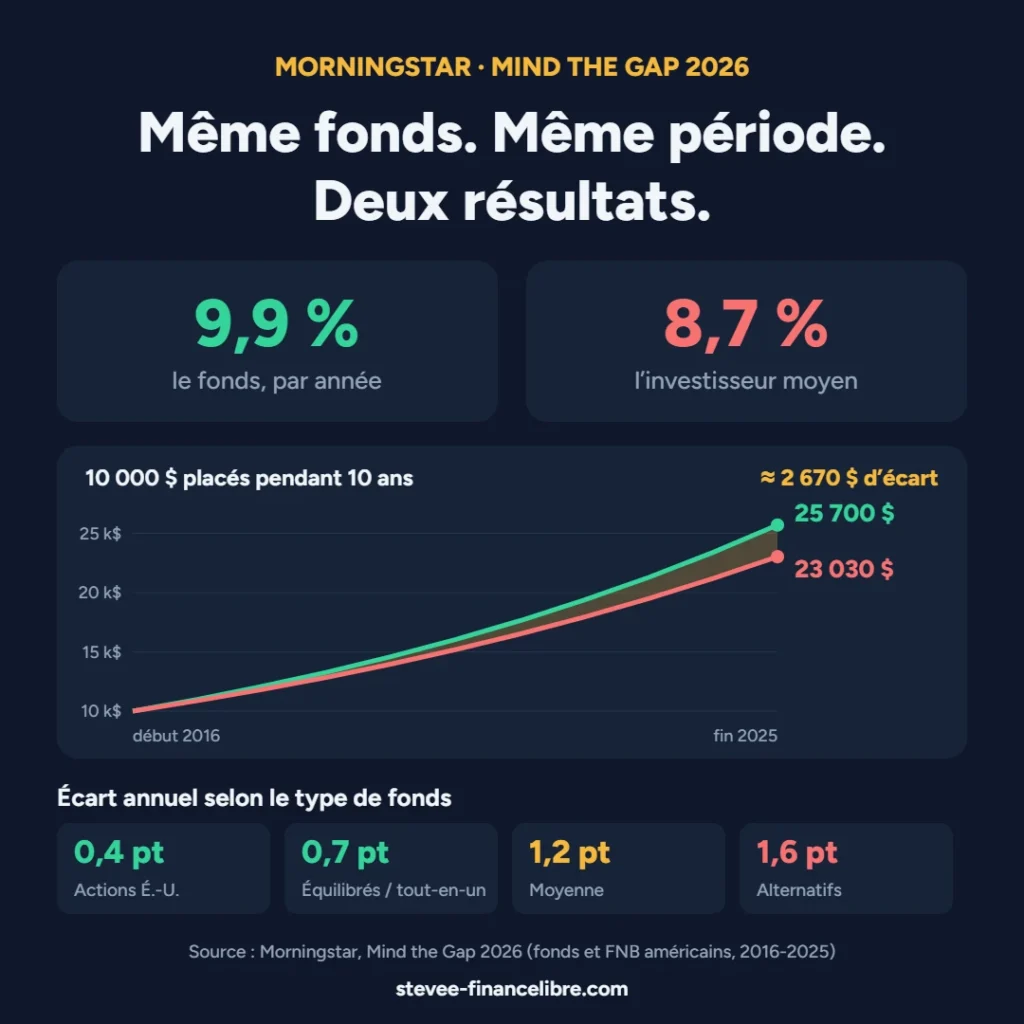
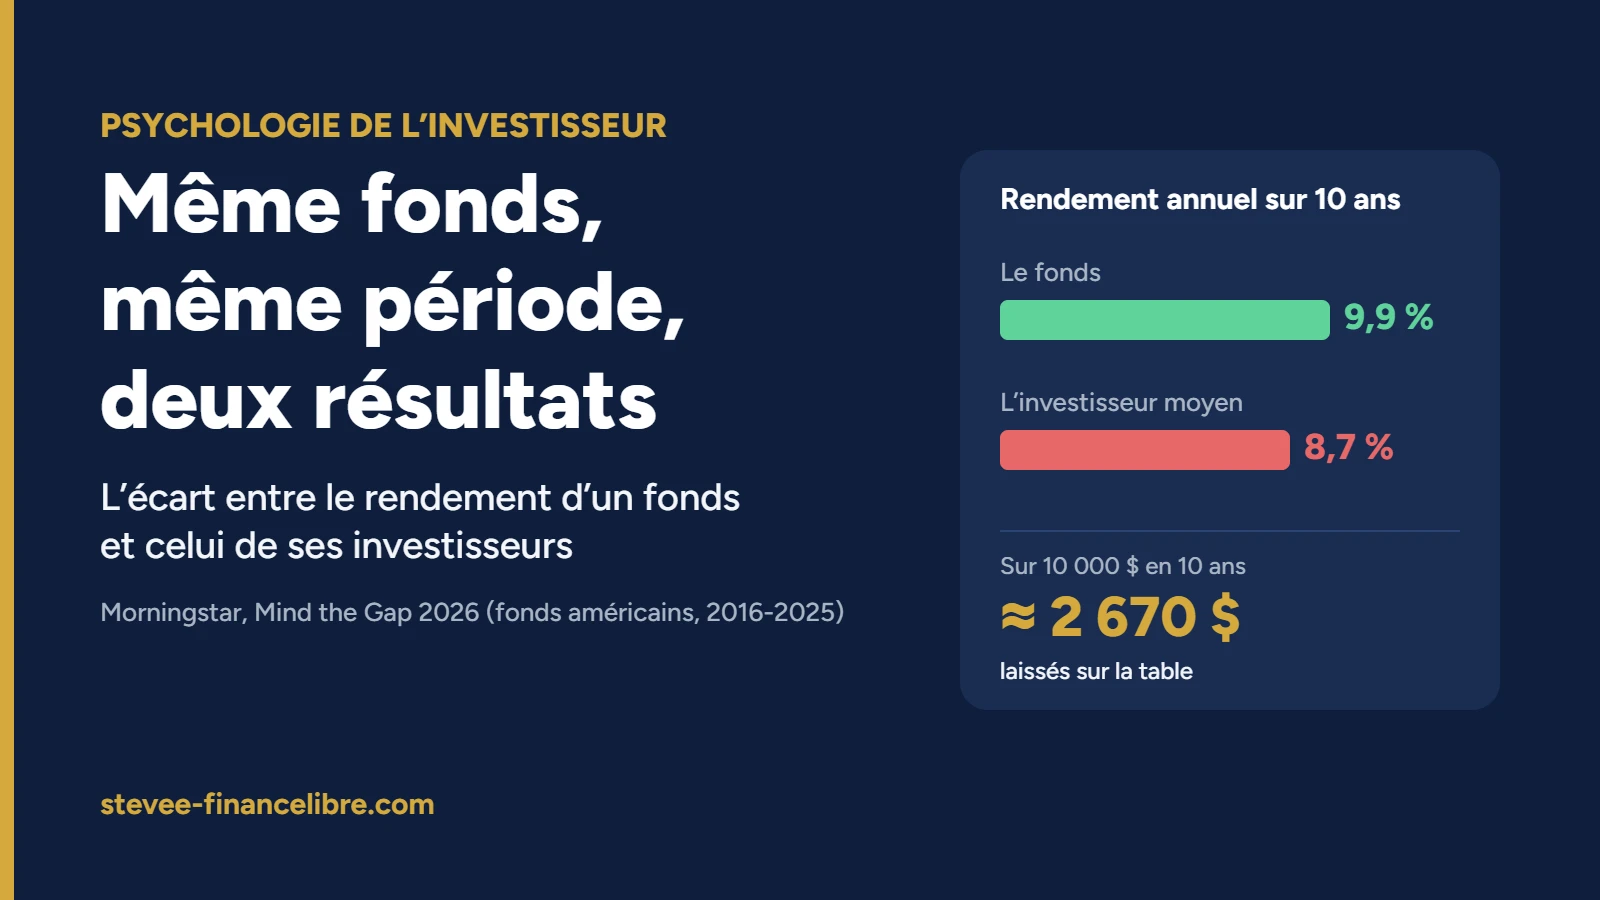
- rendement des fonds : 9,9 % par année ;
- rendement de l’investisseur moyen : 8,7 % par année ;
- un écart de 1,2 point par année, soit environ 12 % du rendement qui a disparu ;
- au total, environ 3 800 milliards de dollars américains laissés sur la table en dix ans.
1,2 point, ça a l’air petit. Mais sur 10 000 $ placés pendant 10 ans, ça donne environ 25 700 $ au rendement du fonds, contre 23 030 $ au rendement de l’investisseur moyen. Près de 2 670 $ d’écart, juste à cause du timing.
Pourquoi l’investisseur fait moins bien que son propre fonds
La bourse ne fait pas de différence entre les investisseurs. L’écart vient surtout de nos réactions :
- acheter après une belle hausse : on voit un fonds qui a fait +30 % et on veut sa part (la peur de manquer quelque chose) ;
- vendre quand ça baisse : la peur prend le dessus et on vend au pire moment, souvent avant la remontée ;
- changer de fonds pour courir après la performance : on quitte un fonds « décevant » pour celui qui a le mieux fait l’an dernier, qui fait souvent moins bien ensuite.
Les chercheurs de Morningstar ajoutent une nuance importante : l’écart ne vient pas seulement de décisions impulsives. Des gestes normaux, comme rééquilibrer son portefeuille ou cotiser à des moments différents, le font aussi bouger. Mais le message reste le même : plus on touche à ses placements, plus on risque de s’éloigner du rendement du fonds.
Les fonds simples ont le plus petit écart
L’écart change beaucoup selon le type de fonds :
| Type de fonds | Écart annuel moyen (2016-2025) |
|---|---|
| Actions américaines | 0,4 point |
| Fonds équilibrés et tout-en-un | 0,7 point |
| Moyenne de tous les fonds | 1,2 point |
| Actions sectorielles | 1,2 point |
| Fonds alternatifs | 1,6 point |
Les fonds équilibrés et tout-en-un font partie des meilleurs élèves. Selon Morningstar, c’est parce qu’ils se rééquilibrent seuls et qu’ils donnent moins envie de jouer avec chaque morceau du portefeuille. À l’inverse, les fonds sectoriels et alternatifs, plus « excitants », ont des écarts plus grands.
Autre détail surprenant : l’écart était plus grand pour les FNB (1,6 point) que pour les fonds communs (1,2 point). Un FNB s’achète et se vend en un clic toute la journée. C’est pratique, mais ça rend aussi plus facile de réagir trop vite.
À noter : l’étude porte sur des fonds américains. Il n’y a pas d’étude équivalente aussi large pour le Canada, mais les comportements en cause (la peur, l’envie, l’impatience) sont les mêmes partout.
Ce que je fais pour ne pas saboter mon rendement
Je ne suis pas à l’abri de ces erreurs, au contraire. J’en ai fait plusieurs à mes débuts, et je les raconte dans mes erreurs de débutant en bourse. Depuis, je me suis donné quelques règles simples :
- Au moins 3 jours de réflexion avant d’acheter une action ou un FNB, et plusieurs sources consultées. Ça suffit à calmer la plupart des coups de cœur.
- Des cotisations automatiques. Je place 100 $ par semaine dans mon CELIAPP, peu importe ce que fait la bourse. Je n’ai pas à décider si « c’est le bon moment ».
- Un FNB tout-en-un comme base. Mon CELIAPP est dans XBAL, qui se rééquilibre tout seul (je l’explique dans pourquoi j’ai choisi XBAL pour mon CELIAPP). C’est aussi la direction que je prends pour mon CELI et mon REER.
- Garder longtemps. Quand j’achète une entreprise, c’est pour la garder 10 ans et plus. Ça m’évite de vendre à la première mauvaise nouvelle. L’histoire de Nortel m’a aussi appris à ne pas tout miser sur une seule action.
Le meilleur rendement, ce n’est pas toujours celui du fonds que tu choisis. C’est souvent celui que tu ne sabotes pas.
Et toi, as-tu déjà vendu en panique ou acheté « trop tard » ? Raconte-le-moi en commentaire !
Sources : Morningstar, étude Mind the Gap 2026 (fonds communs et FNB américains, du 1er janvier 2016 au 31 décembre 2025), telle que rapportée par Morningstar et WealthManagement.com. Les montants de l’exemple de 10 000 $ sont calculés à partir des rendements annuels moyens.
Ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; fais tes propres recherches ou consulte un professionnel avant d’investir. Les rendements passés ne garantissent pas les rendements futurs.
Stevee-Finance Libre
Laisser un commentaire