« Si j’accepte cette augmentation, je change de palier d’impôt et je vais finir par gagner moins. » Tu as sûrement déjà entendu cette phrase, au travail ou dans un souper de famille. Elle revient souvent au moment des évaluations annuelles. Alors, vrai ou faux ?
Faux. Au Canada, changer de palier d’impôt ne fait jamais monter l’impôt sur tout ton salaire. Voici comment ça fonctionne vraiment, avec les chiffres de 2026 au Québec, et la seule vraie nuance à connaître.
L’impôt fonctionne par tranches, pas par « paliers » qui s’appliquent à tout
Le mot « palier » porte à confusion. On imagine un escalier : si on monte d’une marche, tout le salaire monte avec. En réalité, le revenu est découpé en tranches, et chaque taux s’applique seulement aux dollars qui se trouvent dans sa tranche.
Pour 2026, les tranches du Québec sont les suivantes :
- 14 % jusqu’à 54 345 $ ;
- 19 % de 54 345 $ à 108 680 $ ;
- 24 % de 108 680 $ à 132 245 $ ;
- 25,75 % au-delà de 132 245 $.
Le fédéral a ses propres tranches (14 %, 20,5 %, 26 %, 29 % et 33 %), avec des seuils différents. Comme résident du Québec, tu as en plus droit à un abattement de 16,5 % sur ton impôt fédéral. En additionnant les deux, on obtient le taux marginal combiné : l’impôt payé sur ton prochain dollar gagné.
| Revenu imposable | Québec | Fédéral | Taux combiné* |
|---|---|---|---|
| Jusqu’à 54 345 $ | 14 % | 14 % | 25,69 % |
| 54 345 $ à 58 523 $ | 19 % | 14 % | 30,69 % |
| 58 523 $ à 108 680 $ | 19 % | 20,5 % | 36,12 % |
| 108 680 $ à 117 045 $ | 24 % | 20,5 % | 41,12 % |
| 117 045 $ à 132 245 $ | 24 % | 26 % | 45,71 % |
| 132 245 $ à 181 440 $ | 25,75 % | 26 % | 47,46 % |
| 181 440 $ à 258 482 $ | 25,75 % | 29 % | 49,97 % |
| Plus de 258 482 $ | 25,75 % | 33 % | 53,31 % |
Que tu gagnes 50 000 $ ou 150 000 $, tes 50 000 premiers dollars sont imposés exactement de la même façon. Seuls les dollars au-dessus de chaque seuil paient le taux suivant.
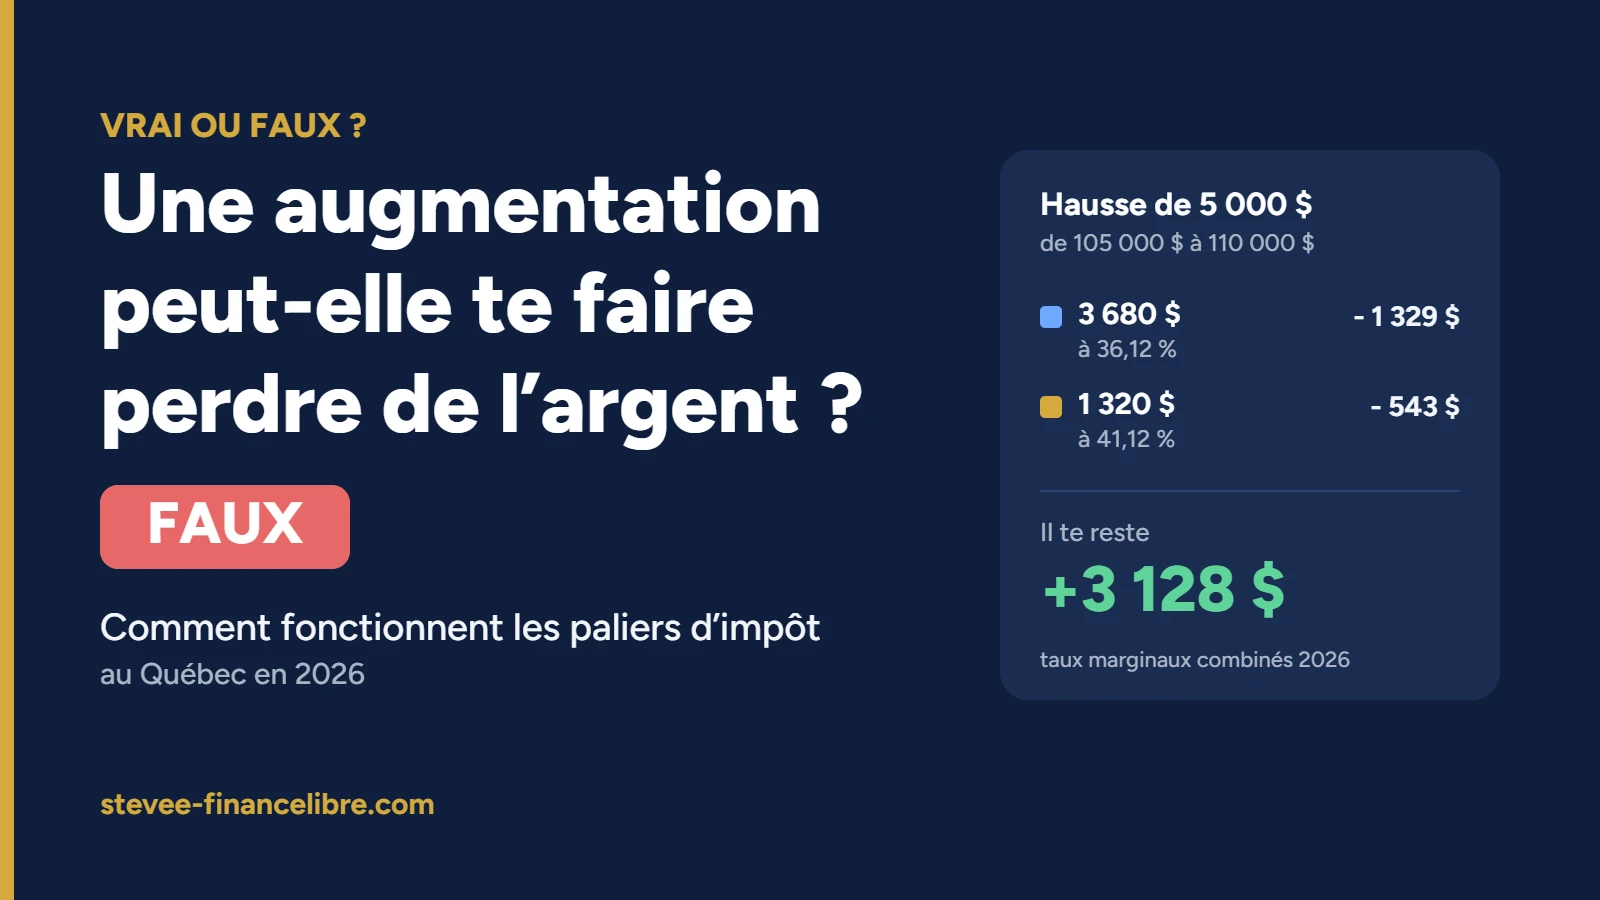
Exemple : une augmentation de 105 000 $ à 110 000 $
Prenons un revenu imposable qui passe de 105 000 $ à 110 000 $, soit 5 000 $ de plus. Le seuil québécois de 108 680 $ est franchi. Est-ce que tout le salaire est maintenant imposé à 41 % ? Non :
- les 3 680 $ entre 105 000 $ et 108 680 $ sont imposés à 36,12 %, soit 1 329 $ ;
- les 1 320 $ au-dessus de 108 680 $ sont imposés à 41,12 %, soit 543 $ ;
- au total, 1 872 $ d’impôt sur l’augmentation.
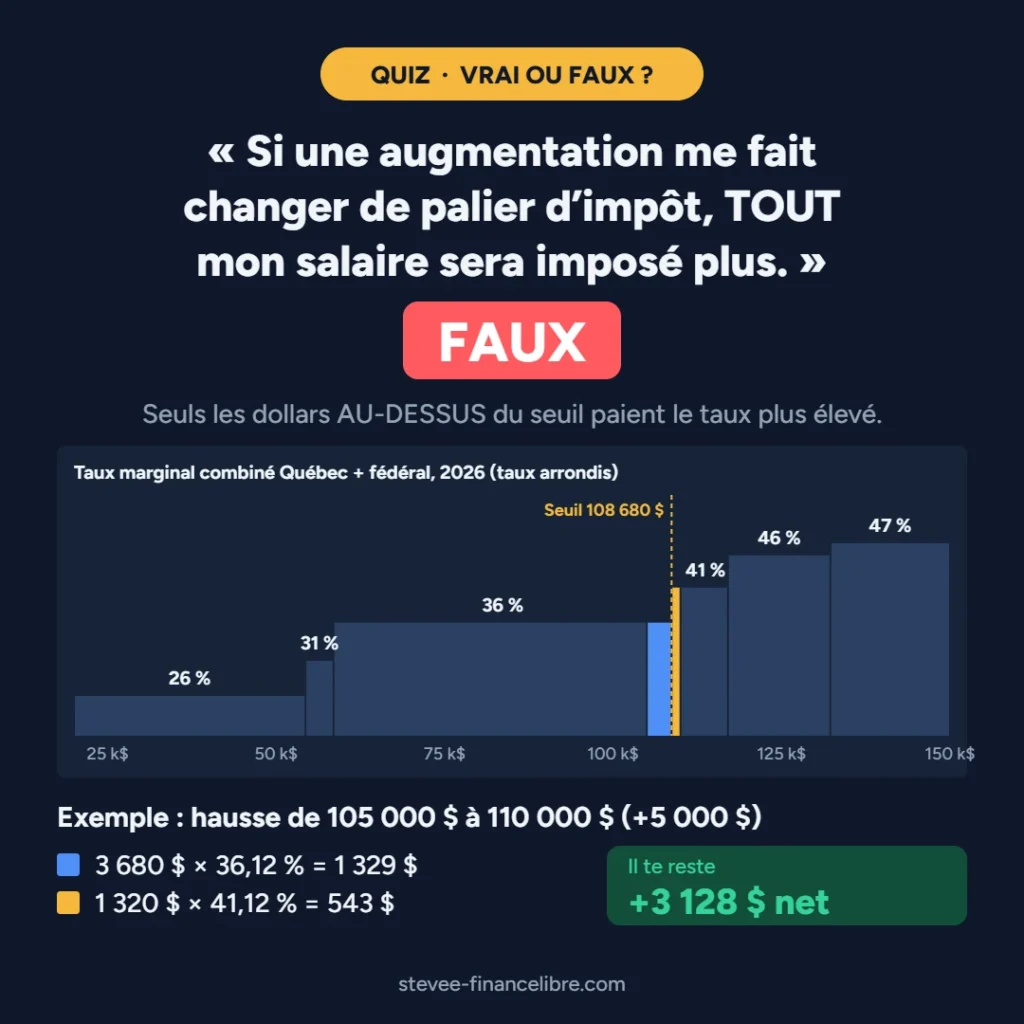
Résultat : il te reste environ 3 128 $ de plus dans tes poches. Les 105 000 $ que tu gagnais déjà sont imposés exactement comme avant, au dollar près. Même au taux marginal le plus élevé (53,31 %), il te reste toujours un peu moins de la moitié de chaque dollar supplémentaire. Une augmentation de salaire ne peut donc jamais, à elle seule, faire baisser ton revenu après impôt.
Et les cotisations RRQ, RQAP et assurance-emploi ?
Ces cotisations sont prélevées sur la paie, mais elles ont toutes un plafond annuel. En 2026, le maximum des gains admissibles au RRQ est de 74 600 $ (85 000 $ pour la cotisation supplémentaire), et le maximum de revenus assurables au RQAP est de 103 000 $. Le plafond de l’assurance-emploi est encore plus bas.
Dans notre exemple, si ton salaire dépassait déjà 103 000 $, ces trois cotisations étaient déjà au maximum : l’augmentation de 5 000 $ ne te coûte aucune cotisation de plus. À un salaire plus bas, elles réduisent un peu le gain, mais elles ne le font jamais disparaître.
Taux marginal ou taux moyen : ne pas confondre
Le taux marginal est l’impôt sur ton prochain dollar. Le taux moyen (ou taux effectif) est l’impôt total divisé par ton revenu total. Comme les premières tranches sont imposées moins fort, et que des crédits d’impôt (comme le montant personnel de base) effacent l’impôt sur les premiers dollars, ton taux moyen est toujours plus bas que ton taux marginal.
Le taux marginal sert surtout à prendre des décisions : combien rapporte vraiment une augmentation, des heures supplémentaires ou un contrat à côté, et combien te fait économiser une cotisation déductible.
La vraie nuance : les prestations calculées selon le revenu
Il y a un cas où le gain peut être plus petit que prévu : les prestations et crédits qui diminuent quand le revenu familial monte. Par exemple :
- l’Allocation canadienne pour enfants (fédéral) ;
- l’Allocation famille (Québec) ;
- le crédit d’impôt pour solidarité et le crédit pour la TPS/TVH ;
- la prime au travail, pour les revenus plus modestes.
Quand le revenu augmente, ces montants baissent graduellement. Pour une famille, l’effet combiné de l’impôt et de ces réductions peut donner un taux marginal « réel » plus élevé que dans le tableau. Mais ces réductions sont progressives elles aussi : il n’y a pas de « mur » où un dollar de plus fait tout perdre. Une augmentation reste presque toujours gagnante. Avec trois enfants à la maison, c’est un calcul que je fais toujours avec notre revenu familial, pas seulement avec mon salaire.
Ce que je retiens
- Une augmentation, ça s’accepte : seuls les dollars au-dessus du seuil paient plus d’impôt.
- Connaître son taux marginal aide à choisir où placer son épargne. Une cotisation déductible fait économiser de l’impôt à ce taux-là. C’est le cas du REER, mais aussi du CELIAPP : j’explique dans pourquoi j’ai choisi XBAL pour mon CELIAPP comment je l’utilise pour notre future maison.
- Une hausse de salaire augmente aussi ta capacité d’emprunt pour une maison. Tu peux tester l’effet avec mon calculateur hypothécaire québécois, qui calcule les ratios ABD et ATD.
Et toi, as-tu déjà entendu quelqu’un dire qu’il avait « perdu de l’argent » avec une augmentation ? Dis-le-moi en commentaire !
Sources : Revenu Québec (taux d’imposition 2026 et principaux changements 2026 pour les retenues), tranches fédérales 2026 publiées par l’Agence du revenu du Canada. Les taux combinés sont calculés avec l’abattement du Québec de 16,5 %.
Ceci n’est pas un conseil fiscal ou financier. Ta situation peut être différente ; pour un calcul précis, consulte un professionnel ou un simulateur de revenu disponible.
Attention : ceci n’est pas un conseil financier ni fiscal. Je partage mon expérience personnelle ; faites vos propres recherches ou consultez un professionnel avant d’agir.
Stevee-Finance Libre
Laisser un commentaire