Deux personnes placent 200 $ par mois jusqu’à 65 ans, au même rendement. La première commence à 25 ans, la deuxième à 35 ans. La première ne verse que 24 000 $ de plus… mais elle finit avec presque le double. Voici pourquoi, et ce que ça change si, comme moi, tu n’as pas commencé à 25 ans.
L’exemple : 200 $ par mois jusqu’à 65 ans
On suppose un rendement de 6 % par année, calculé chaque mois (0,5 % par mois). C’est un chiffre hypothétique, choisi pour l’exemple ; la bourse ne donne jamais le même rendement chaque année.
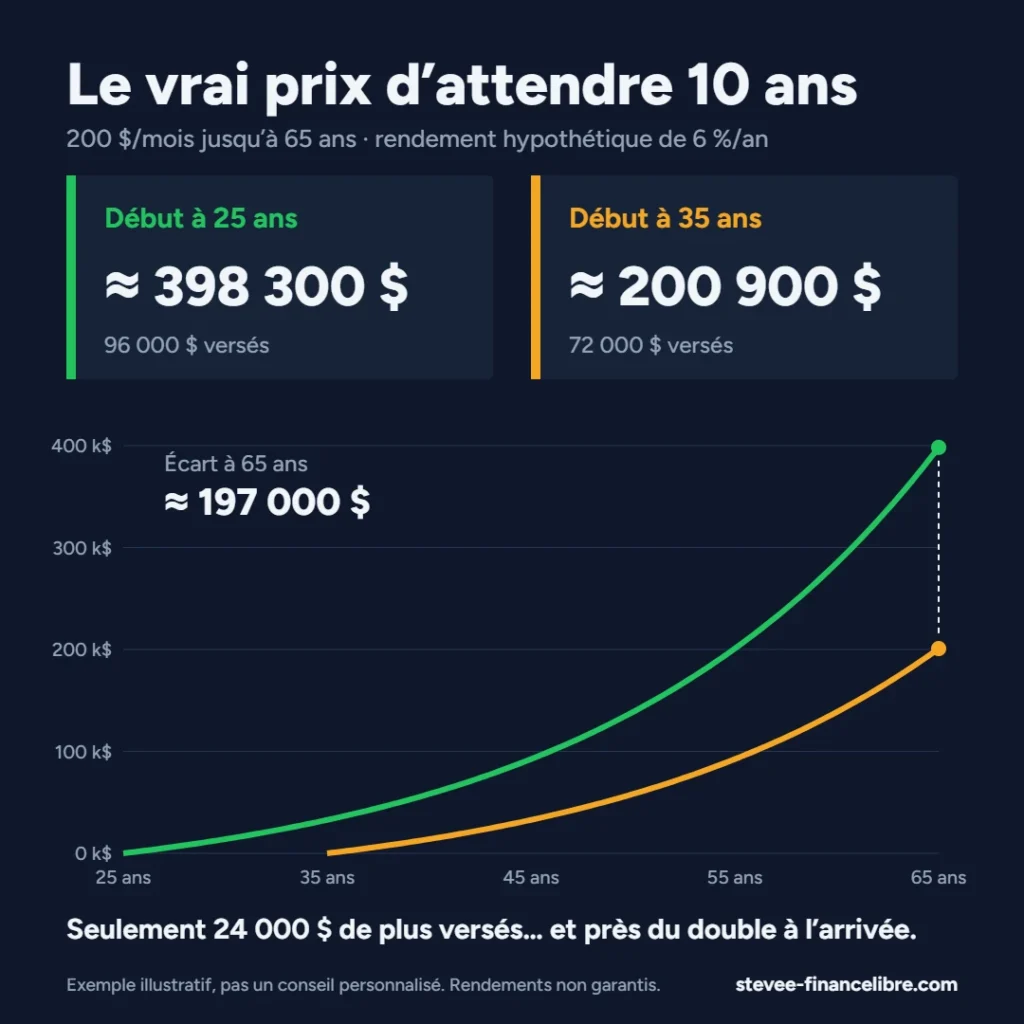
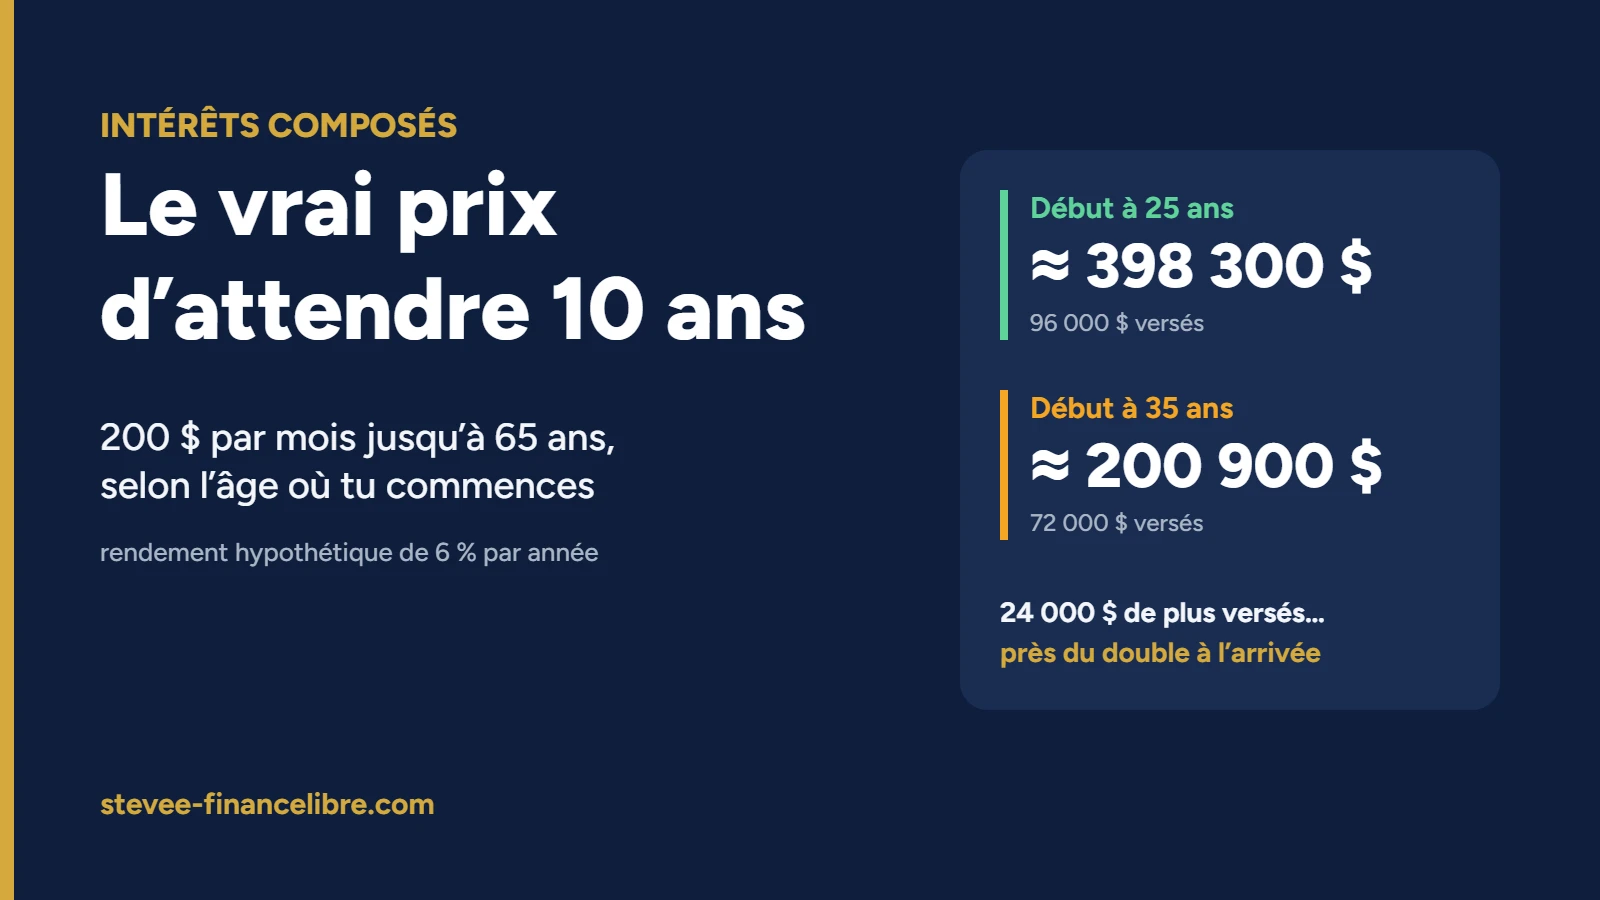
- Début à 25 ans : 40 ans de versements, 96 000 $ versés, environ 398 300 $ à 65 ans ;
- Début à 35 ans : 30 ans de versements, 72 000 $ versés, environ 200 900 $ à 65 ans.
Les 10 années de plus ne coûtent que 24 000 $ de versements, mais elles rapportent environ 197 000 $ de plus à l’arrivée.
Pourquoi 10 ans font une si grande différence
C’est l’effet des intérêts composés : les gains de chaque année produisent à leur tour des gains les années suivantes. Au début, l’effet est presque invisible. Puis la courbe s’accélère.
Dans l’exemple qui commence à 25 ans, le portefeuille vaut environ 92 400 $ à 45 ans. Il lui faut 20 ans pour y arriver. Mais pendant les 20 années suivantes, il augmente de plus de 300 000 $. La plus grosse partie de l’argent est fabriquée à la fin… à condition d’avoir commencé tôt.
Voici l’effet selon l’âge de départ :
| Âge de départ | Total versé | Montant à 65 ans | Dont rendement |
|---|---|---|---|
| 25 ans | 96 000 $ | ≈ 398 300 $ | ≈ 302 300 $ |
| 30 ans | 84 000 $ | ≈ 284 900 $ | ≈ 200 900 $ |
| 35 ans | 72 000 $ | ≈ 200 900 $ | ≈ 128 900 $ |
| 45 ans | 48 000 $ | ≈ 92 400 $ | ≈ 44 400 $ |
À 25 ans, les versements représentent moins du quart du montant final. Le reste, environ 302 000 $, vient du rendement. À 45 ans, c’est l’inverse : plus de la moitié du montant final vient de ta poche.
Et si j’ai déjà 35 ans ?
Pour rattraper la personne qui a commencé à 25 ans, il faudrait verser environ 397 $ par mois au lieu de 200 $. Presque le double de l’effort, pour le même résultat. C’est ça, le vrai prix d’attendre.
Mais la bonne nouvelle, c’est que 30 ans, c’est encore très long. En commençant à 35 ans, près des deux tiers du montant final viennent quand même du rendement. Le pire scénario, ce n’est pas de commencer tard. C’est d’attendre encore.
Trois nuances importantes
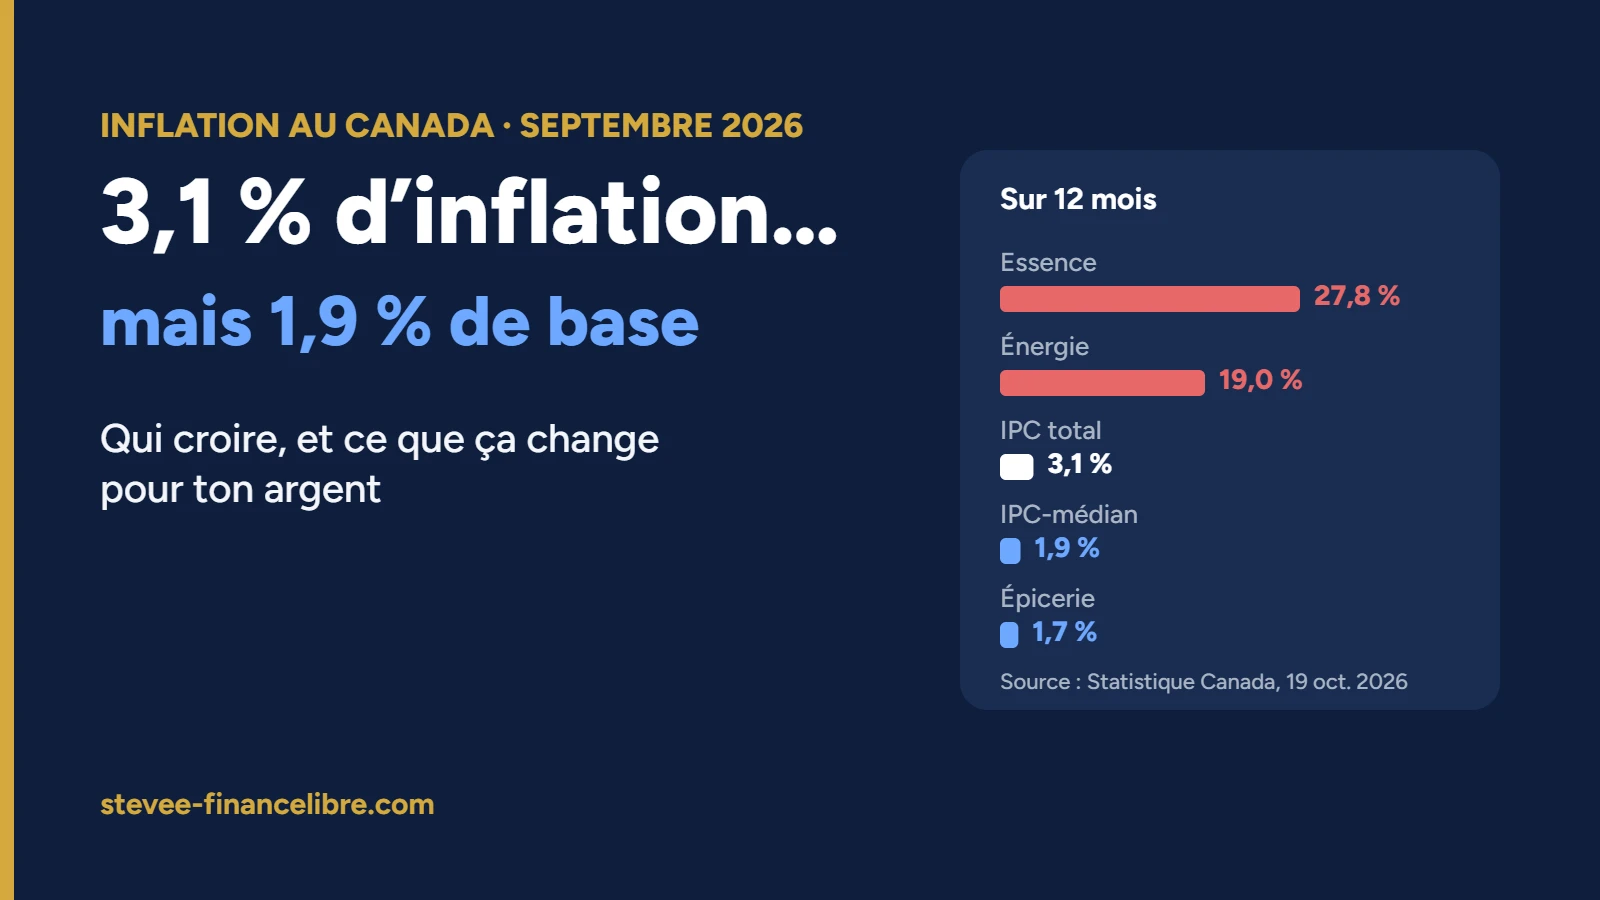
- L’inflation. 398 300 $ dans 40 ans n’auront pas le même pouvoir d’achat qu’aujourd’hui. Avec une inflation moyenne de 2 % par année, ça représente environ 180 000 $ d’aujourd’hui. J’explique pourquoi c’est le rendement après inflation qui compte dans mon article sur l’inflation au Canada.
- Les impôts et les frais. L’exemple suppose qu’il n’y a ni frais ni impôt. Dans un CELI, c’est presque vrai : les gains ne sont jamais imposés. Hors d’un compte enregistré, ou avec des frais de gestion élevés, le montant final serait plus bas.
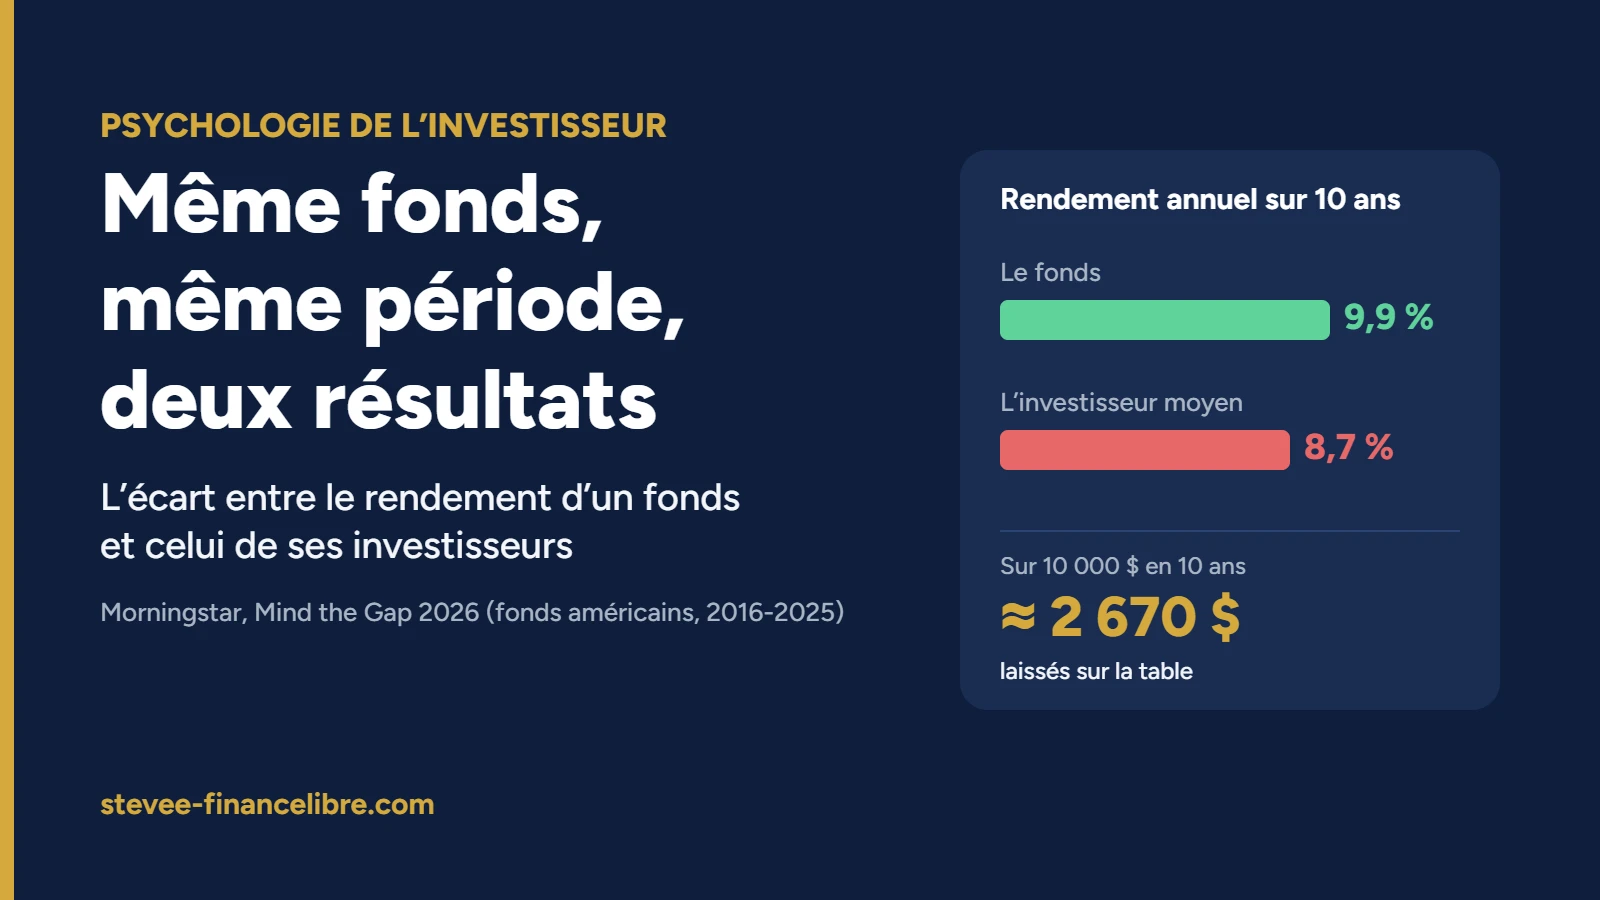
- Le rendement n’est pas garanti. Il y aura des années de baisse. Les intérêts composés fonctionnent seulement si tu restes investi pendant ces années-là. Vendre en panique fait perdre une partie de l’avantage, comme le montre l’étude que je présente dans même fonds, deux résultats.
Ce que j’en retiens
Je n’ai pas commencé à 25 ans : j’ai fait mes premiers placements en 2025. J’en parle dans mon bilan après 1 an en bourse. Je ne peux pas racheter ces années, alors je me concentre sur ce que je contrôle :
- commencer maintenant, même avec de petits montants ;
- automatiser : je place 100 $ par semaine dans mon CELIAPP sans me poser de question ;
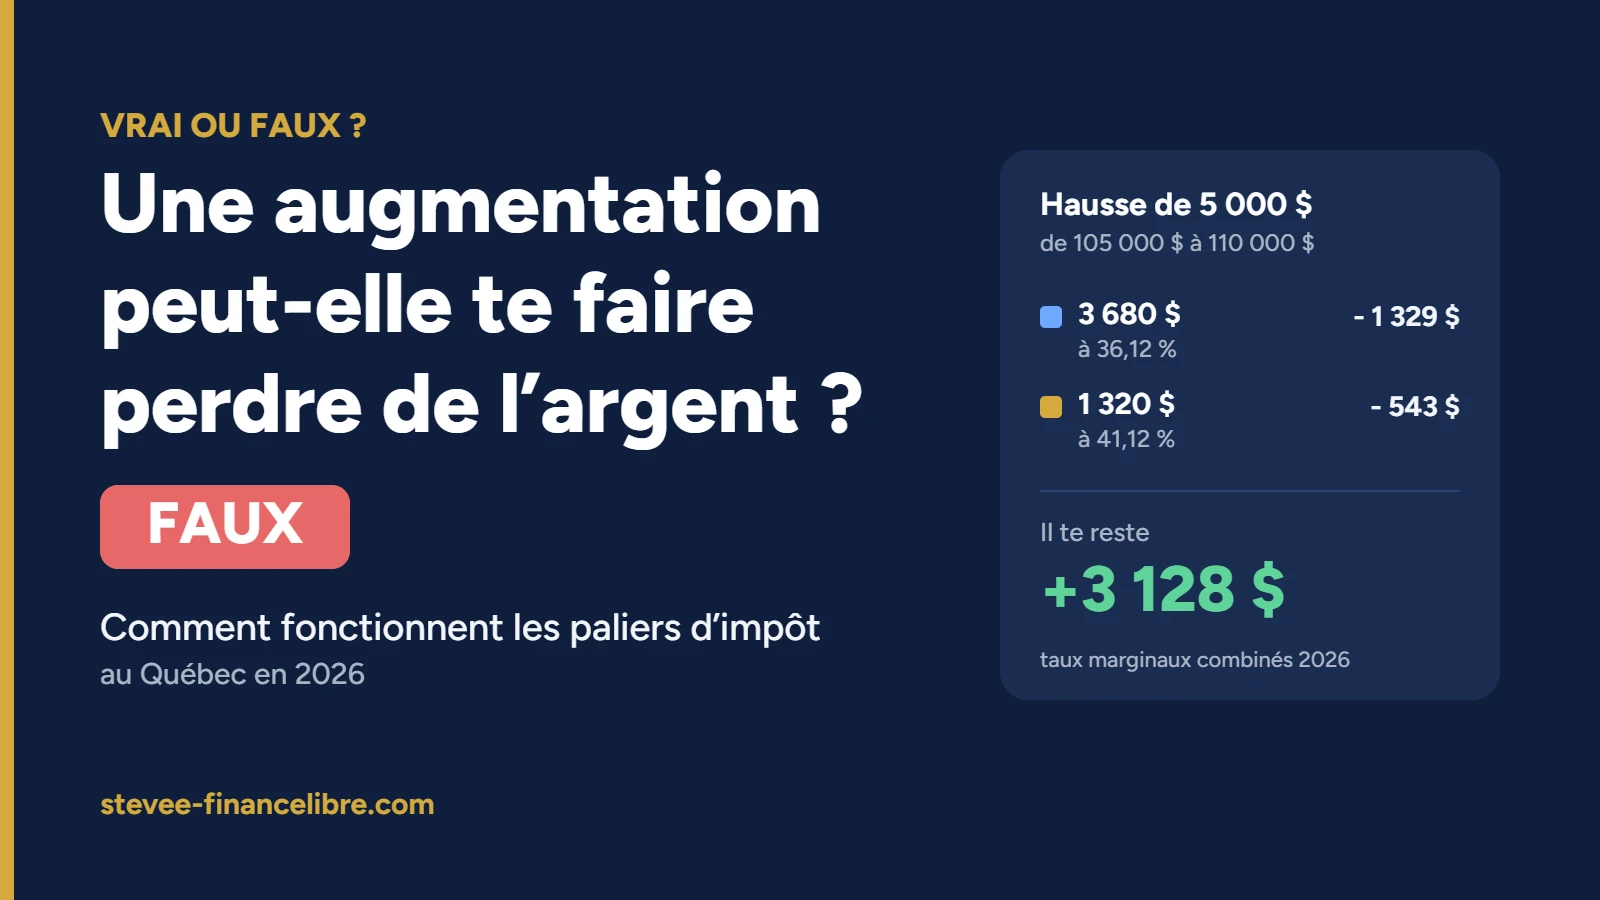
- augmenter les montants quand mon budget le permet, par exemple après une augmentation ;
- ne pas toucher à mes placements à long terme quand la bourse baisse.
Le meilleur moment pour commencer, c’était hier. Le deuxième meilleur, c’est aujourd’hui.
Et toi, à quel âge as-tu fait ton premier placement ? Dis-le-moi en commentaire !
Calculs : 200 $ versés à la fin de chaque mois, rendement de 0,5 % par mois (6 % par année), sans frais ni impôt. Les montants sont arrondis. Exemple illustratif seulement : les rendements ne sont pas garantis.
Ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; fais tes propres recherches ou consulte un professionnel avant d’investir.
Stevee-Finance Libre
Laisser un commentaire