L’argent de ma future maison ne se gère pas comme l’argent de ma retraite. Ça paraît évident dit comme ça… mais je l’ai compris un peu tard. Voici pourquoi mon CELIAPP est aujourd’hui investi dans XBAL, et pas dans un FNB 100 % actions.
Mon projet : une maison dans la région de Montréal en 2031
Avec ma femme et nos trois enfants, nous sommes locataires à Montréal. Notre objectif : commencer à visiter des maisons en 2031, dans la région de Montréal, une fois que j’aurai investi le maximum permis dans mon CELIAPP.
Petit rappel sur le CELIAPP (compte d’épargne libre d’impôt pour l’achat d’une première propriété) :
- 8 000 $ de cotisation par année, jusqu’à 40 000 $ au total ;
- les cotisations sont déductibles d’impôt, comme un REER ;
- les retraits pour acheter une première maison sont libres d’impôt, comme un CELI ;
- les droits non utilisés peuvent être reportés à l’année suivante (jusqu’à 8 000 $).
Cette année, j’essaie justement de cotiser 16 000 $ en utilisant mes droits reportés. Ce n’est pas simple avec une famille de cinq, mais c’est l’un des meilleurs avantages fiscaux au Canada : je veux en profiter au maximum.
Mon erreur de départ : XEQT
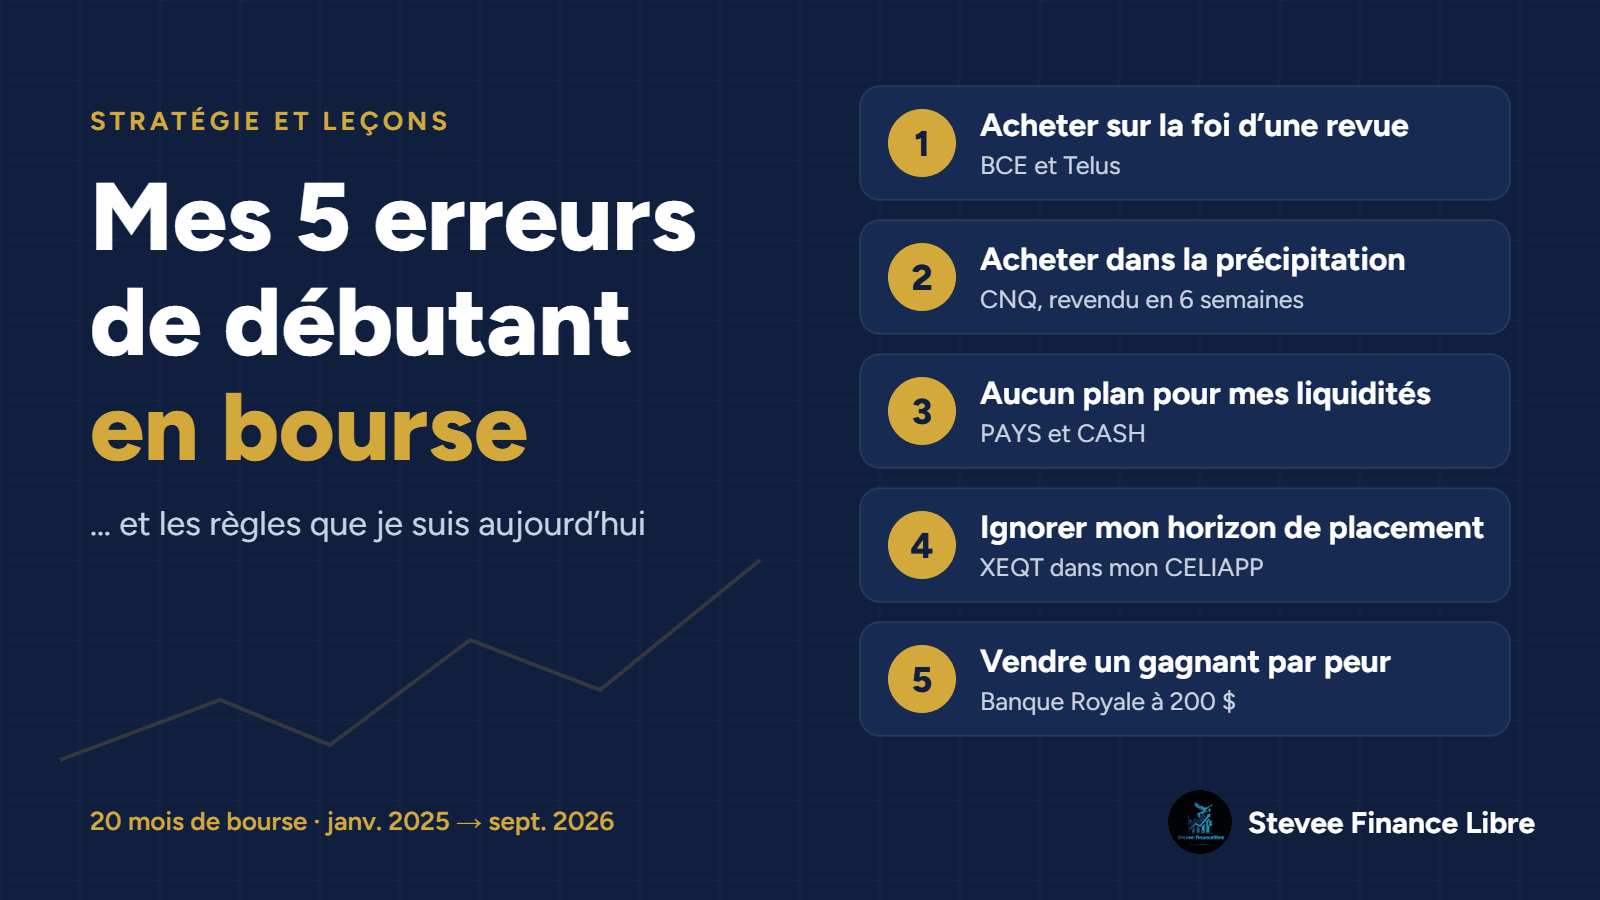
Au printemps 2026, j’ai d’abord investi mon CELIAPP dans XEQT, un FNB 100 % actions. Un excellent FNB… pour un horizon de 20 ou 30 ans. Pas pour une mise de fonds dont j’aurai besoin dans environ 5 ans.
C’est en lisant De zéro à millionnaire : investir en bourse sans souffrir, de Nicolas Bérubé, que j’ai eu le déclic. Deux semaines plus tard, j’avais revendu XEQT (presque au prix d’achat) pour passer à XBAL. J’en parle plus en détail dans Mes erreurs de débutant en bourse.
C’est quoi, XBAL ?
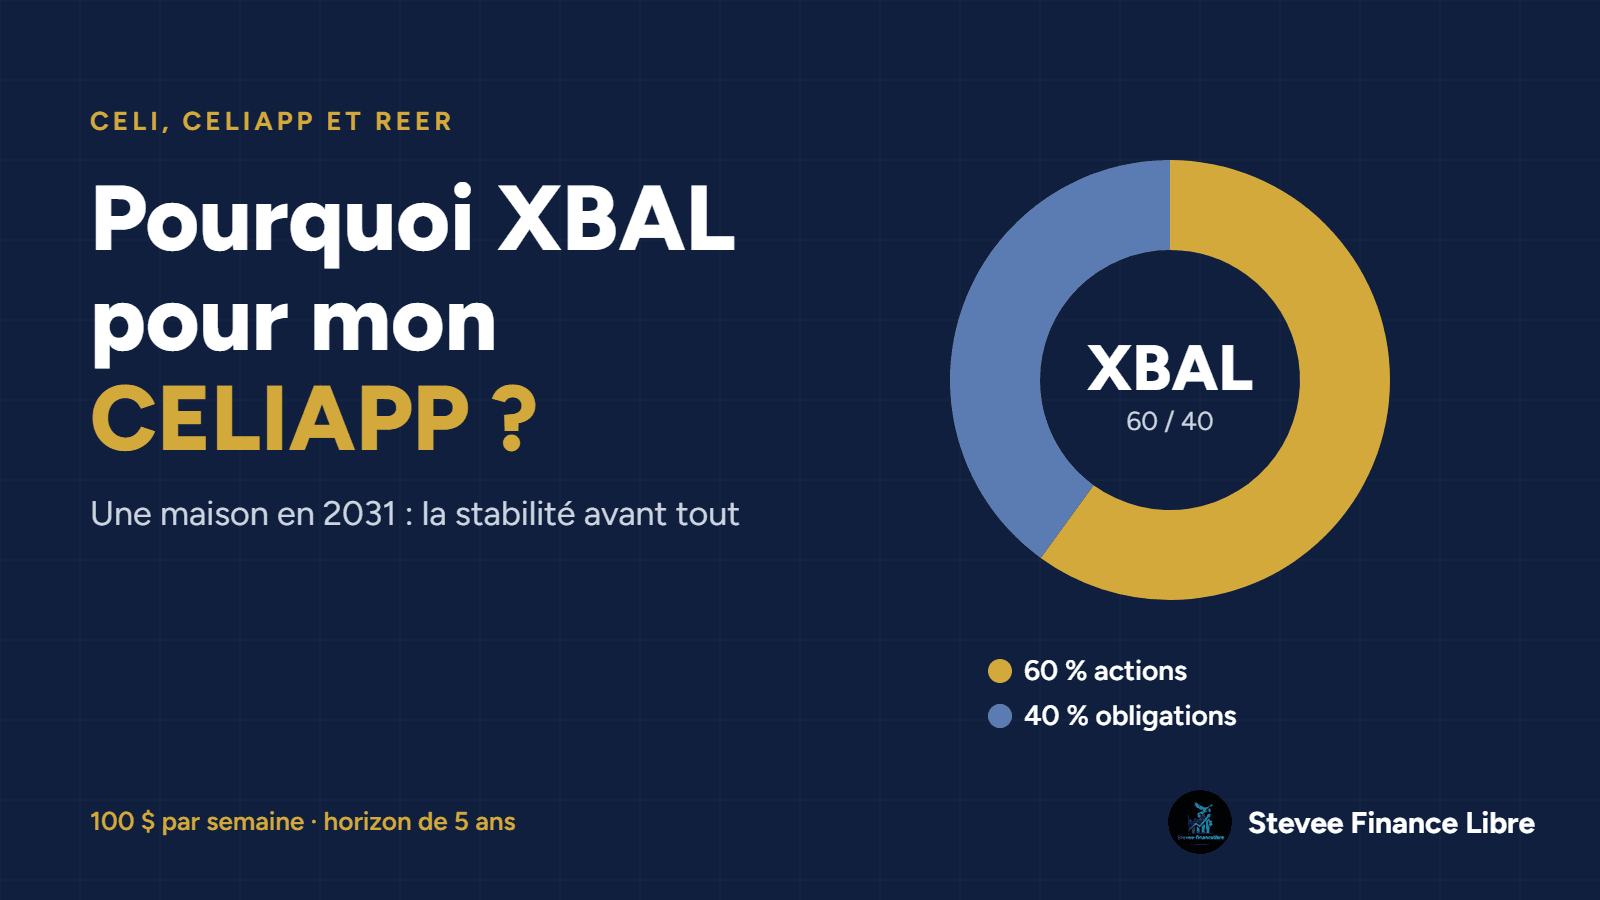
XBAL, c’est le iShares Core Balanced ETF Portfolio de BlackRock. Un FNB « tout-en-un » qui contient lui-même plusieurs FNB :
- environ 60 % d’actions (Canada, États-Unis, marchés internationaux et émergents) et 40 % d’obligations ;
- plus de 22 000 titres au total, dans des dizaines de pays et tous les secteurs ;
- un rééquilibrage automatique : je n’ai rien à gérer ;
- des frais de gestion de seulement 0,18 % par année ;
- des distributions versées chaque trimestre.
J’aimais aussi sa diversification : un peu plus répartie par secteur et par pays que les autres options que j’ai regardées.
Pourquoi un FNB équilibré pour une maison ?
Tout se joue sur l’horizon de placement. Imagine que la bourse chute de 30 % en 2030, juste avant que j’aie besoin de ma mise de fonds. Avec un FNB 100 % actions, je devrais soit reporter l’achat, soit vendre à perte.
Ce que disent les chiffres
Dans son livre L’art de multiplier son argent, Nicolas Bérubé présente des données historiques qui m’ont convaincu. Voici celles qui comptent le plus pour mon projet :
| 100 % actions (type XEQT) | 60/40 (type XBAL) | 40/60 (type XCNS) | |
|---|---|---|---|
| Pire chute pendant la crise de 2007-2009 | −42,1 % | −24,7 % | −14,5 % |
| Temps pour revenir au sommet | 48 mois | 20 mois | 9 mois |
| Rendement annualisé 2004-2024 | 7,7 % | 6,1 % | 5,2 % |
| Pire résultat sur 5 ans (1970-2020), par année | −4,0 % | −0,5 % | +1,1 % |
Concrètement, sur une mise de fonds de 40 000 $ investie pendant la pire période de 5 ans de l’histoire récente :
- en 100 % actions, il m’en serait resté environ 32 600 $ (−7 400 $) ;
- en 60/40, environ 39 000 $ (−1 000 $).
Et lors de la crise financière de 2008, un portefeuille 100 % actions a mis 4 ans à retrouver sa valeur, contre moins de 2 ans pour un 60/40. Quand on a une date d’achat en tête, cette différence est énorme.
Avec XBAL, j’accepte un rendement un peu plus faible en échange d’une chose précieuse : dormir tranquille en sachant que ma mise de fonds ne fondra pas au mauvais moment.
Ma règle : plus l’échéance approche, plus le placement doit être prudent.
Ma méthode : 100 $ par semaine, quoi qu’il arrive
Chaque semaine, un achat automatique de 100 $ de XBAL se fait dans mon CELIAPP. Pourquoi ce montant ? C’est celui que je sais pouvoir assurer quoi qu’il arrive, même lors d’un mois difficile. Le reste de mes cotisations s’ajoute quand je le peux.
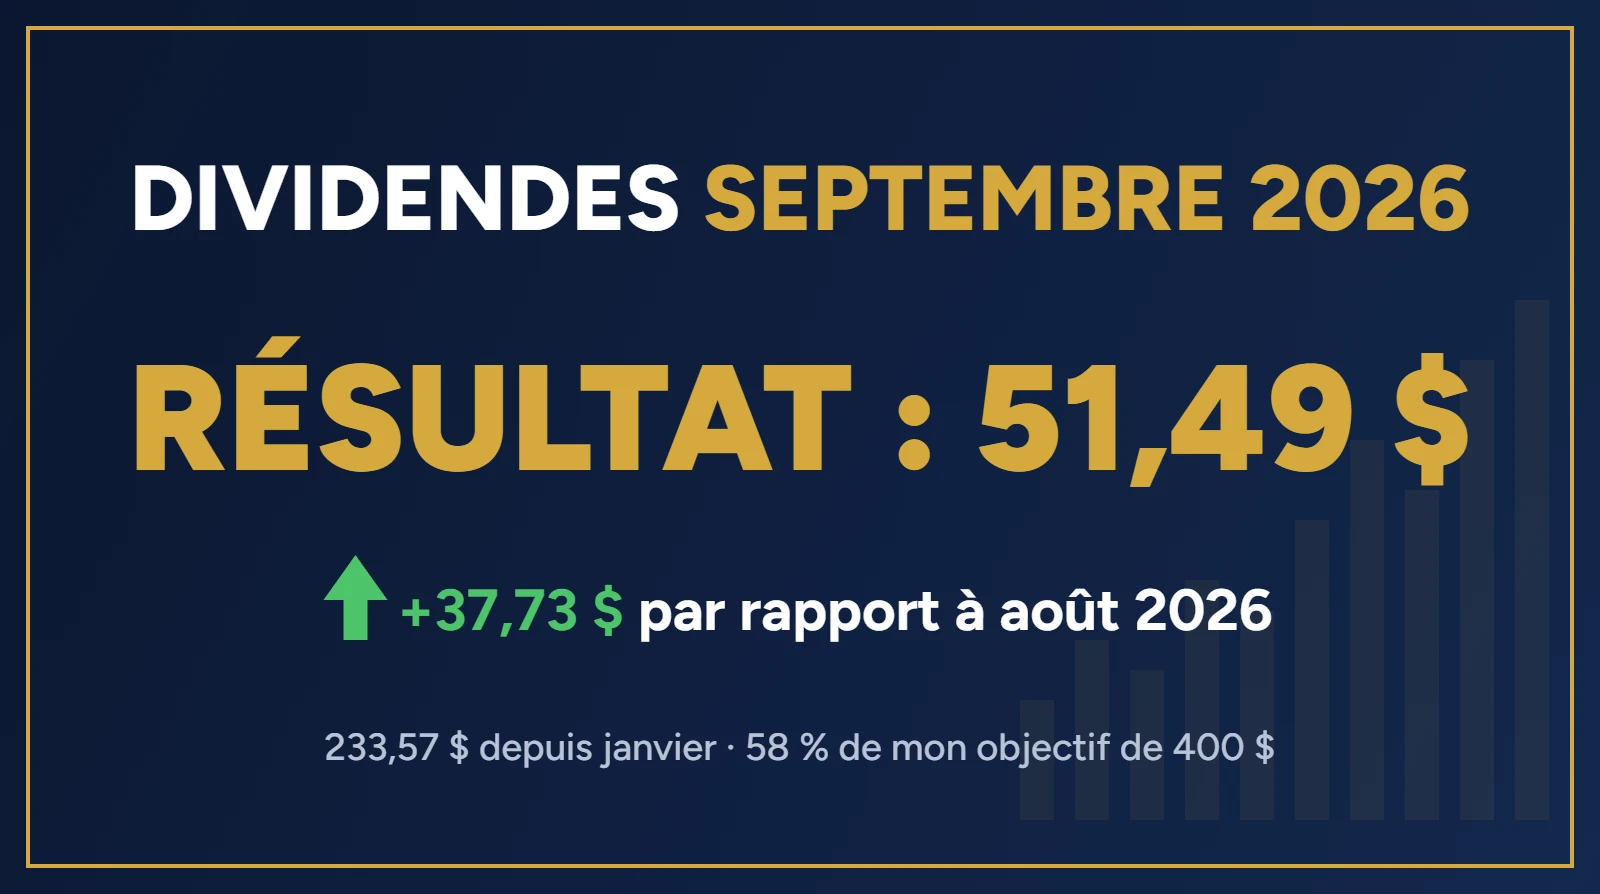
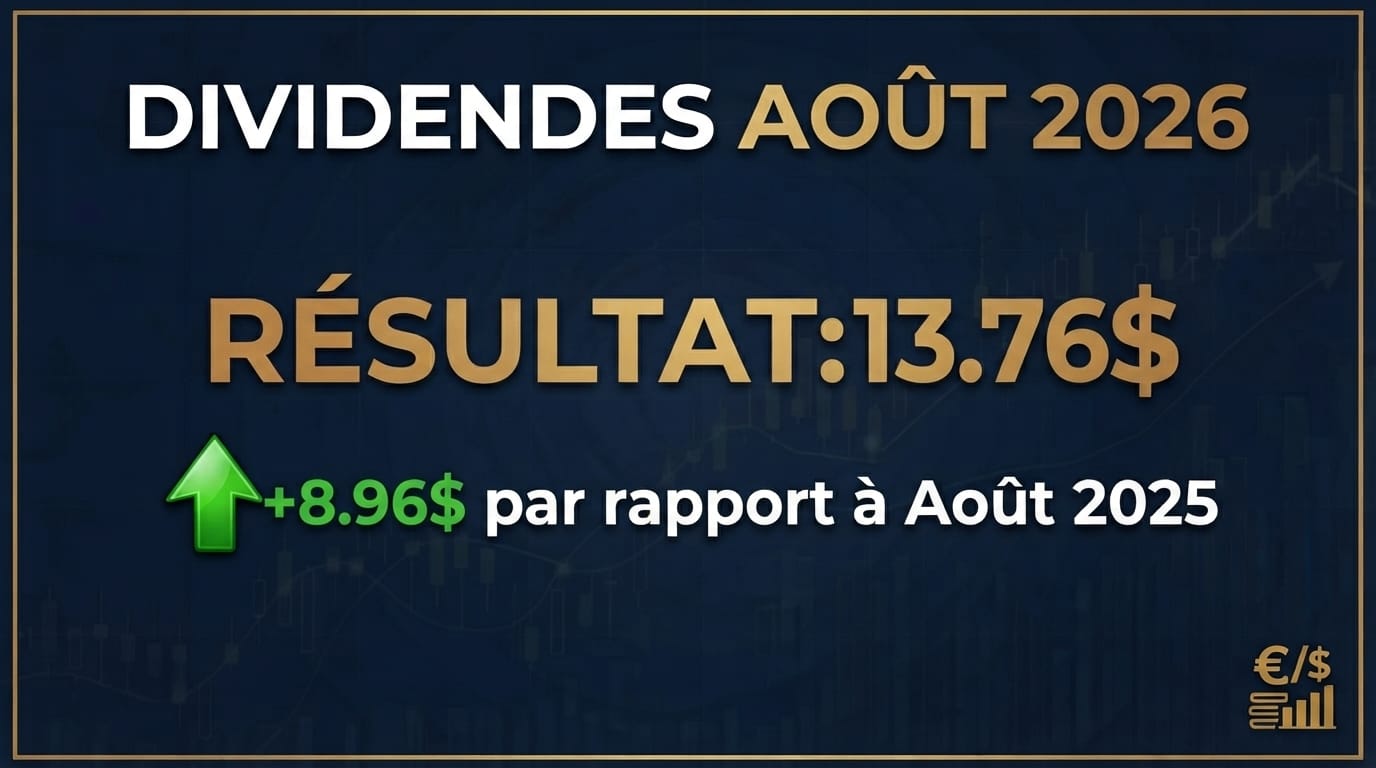
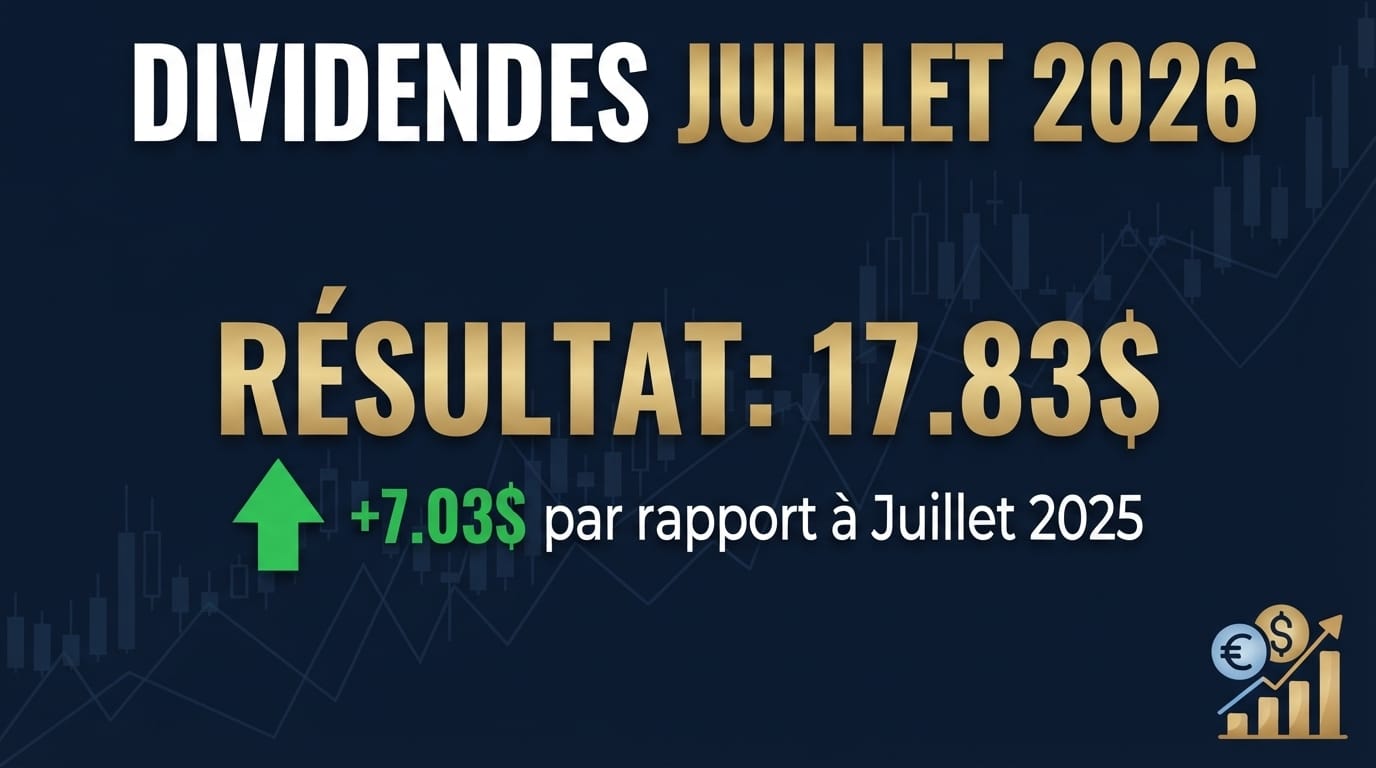
Les distributions sont réinvesties automatiquement. XBAL m’a d’ailleurs versé 32,60 $ en juin et 30,61 $ en septembre 2026 : à chaque fois, mon plus gros dividende du mois (voir mes bilans de juin et de septembre).
Et à l’approche de l’achat ?
Je n’ai pas encore tranché, mais une ou deux années avant d’acheter, je compte probablement réduire encore le risque. Les mêmes données montrent que sur une seule année, même un portefeuille prudent 40/60 a déjà perdu jusqu’à 18,8 %, et un 60/40 jusqu’à 25,5 %. La dernière année, l’argent de la mise de fonds ne devrait presque plus être exposé à la bourse. Mes options :
- XCNS : la version « conservatrice » d’iShares (environ 40 % actions et 60 % obligations) ;
- CASH : un FNB d’épargne à intérêt élevé, sans risque de baisse ;
- ou une combinaison des deux, selon les taux du moment.
Je t’en reparlerai le moment venu, promis.
Mon outil pour préparer l’achat
Pour planifier ce projet, j’avais besoin de voir plus loin que le simple paiement hypothécaire. J’ai donc construit un calculateur hypothécaire québécois, gratuit. Par rapport à un calculateur classique, il ajoute :
- la prime SCHL et la mise de fonds minimale, calculées automatiquement ;
- la taxe de bienvenue (droits de mutation) ;
- le test de résistance avec les ratios ABD et ATD, et le prix maximal accessible selon tes revenus ;
- le vrai coût mensuel du propriétaire : taxes, assurance, électricité et entretien ;
- la comparaison louer ou acheter sur 25 ans, en coût mensuel et en patrimoine ;
- les remboursements anticipés : années et intérêts économisés, comparés au fait de placer cet argent ;
- le renouvellement : ton paiement si le taux baisse, reste stable ou monte ;
- un lien de partage avec tes chiffres, et l’impression en PDF pour ta rencontre avec ton prêteur.
Conclusion
Le « meilleur » FNB n’existe pas : il y a seulement le bon FNB pour ton objectif et ton échéance. Pour ma retraite, je vise la croissance avec mon CELI et mon REER. Pour notre future maison, je vise la stabilité avec XBAL.
Et toi, as-tu un CELIAPP ? Comment l’investis-tu ? Dis-le-moi en commentaire !
Ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; fais tes propres recherches ou consulte un professionnel avant d’investir.
Stevee-Finance Libre
Laisser un commentaire