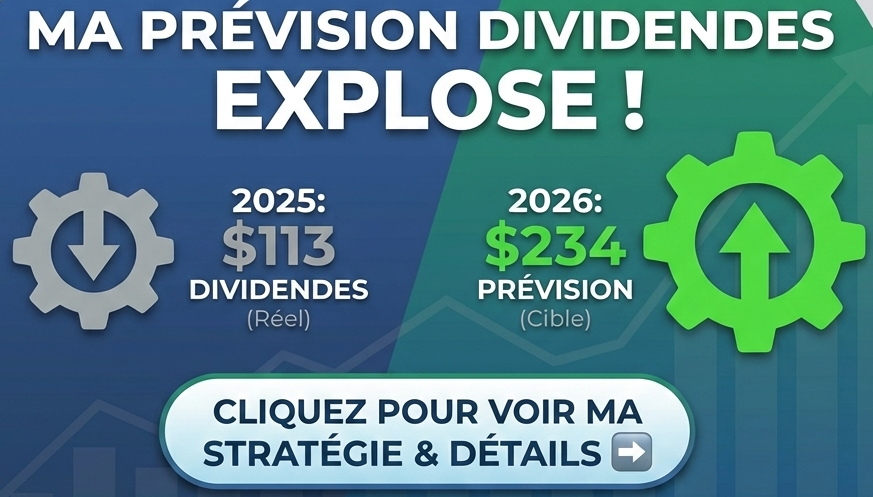
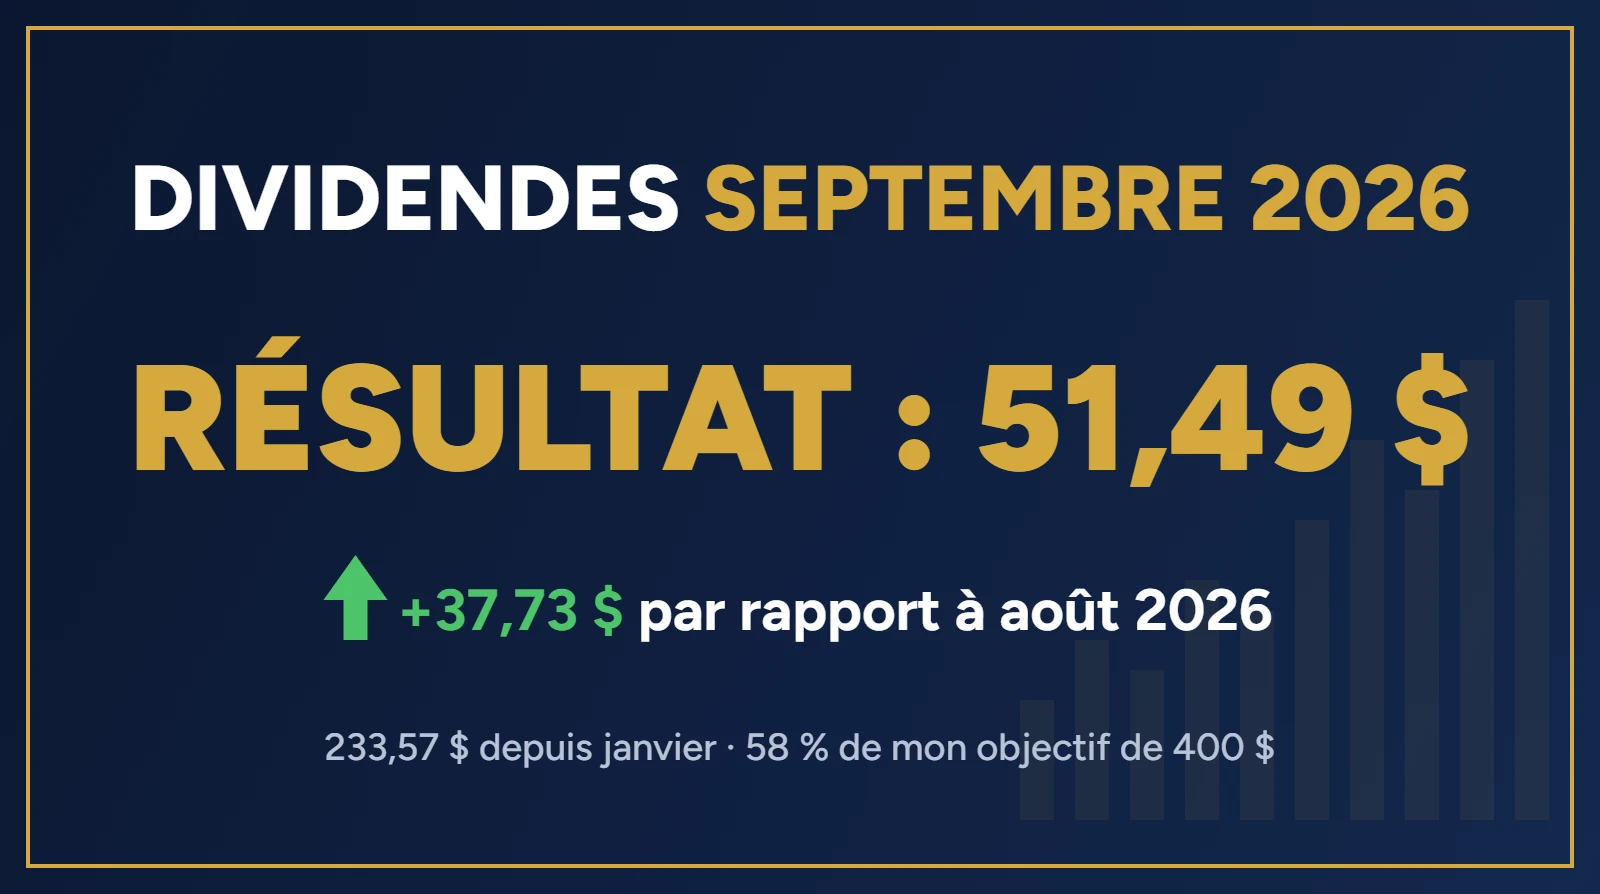
Boum ! 💥 Comme vous le voyez sur l’image, ma machine à dividendes passe à la vitesse supérieure.
La croissance est lancée : ✅ 2025 (Réel) : 113 $ encaissés. 🎯 2026 (Prévision actuelle) : 234 $ en vue.
C’est déjà une belle augmentation, MAIS je ne compte pas m’arrêter là.
Mon véritable objectif ambitieux pour 2026 ? Atteindre la barre des 400 $ de dividendes passifs ! 🚀
Pour passer de 234 $ à 400 $, il n’y a pas de secret : je dois augmenter mon capital massivement cette année. Voici mon plan d’attaque :
1️⃣ Priorité absolue : Le CELIAPP. Je vais tout faire pour le maximiser chaque année, soit un minimum de 8 000 $ investis dès cette année. 2️⃣ Le bonus CELI : Dès que les finances le permettent, j’ajouterai des injections supplémentaires (environ 200 $) dans mon CELI pour booster encore plus la « boule de neige ».
Mes plus gros contributeurs pour le moment sont HDIV, VDY et ENB.
Je ne sais pas encore si je vais garder ENB puisque mon objectif est plutôt de me concentrer sur des FNB, qu’ils soient indiciels ou à hauts dividendes.
VUN et VCN semblent de bons choix, mais j’y reviendrai lorsque mes recherches et analyses auront abouti.
L’objectif des 400 $ est-il réalisable ?
Passer de 113 $ à 400 $ peut paraître beaucoup sur le papier : c’est presque multiplier mes dividendes par 4 dès ma deuxième année en bourse.
Mais comme je viens de le mentionner, il s’agit seulement de ma deuxième année en bourse, ce qui veut dire que le plus gros facteur de réussite de cet objectif sera mes contributions : les intérêts composés sont encore trop petits pour m’aider pour le moment !
Après tout, 400 $ de dividendes ne représentent qu’un investissement d’environ 4 000 $ dans HDIV (présentement à 9,93 % de rendement de dividendes annuel) https://stockanalysis.com/quote/tsx/HDIV/dividend/
Étant donné que je ne me concentre pas uniquement sur des FNB à dividendes, mais aussi sur des FNB indiciels, cela fait baisser mon pourcentage de dividendes reçus par rapport à mon capital.
Malgré tout, mon objectif me semble réalisable, voire surpassable, si j’arrive à me serrer la ceinture afin de cotiser au maximum.
Attention : ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; faites vos propres recherches ou consultez un professionnel avant d’investir.
Stevee-Finance Libre
Laisser un commentaire