Le bilan d’une aventure qui ne fait que commencer !
Cela fait officiellement 365 jours que j’ai franchi le pas et passé mes premiers ordres d’achat. Un an plus tard, le verdict tombe : mon portefeuille affiche un retour de 11,24 % (gain en capital et dividendes inclus).
Honnêtement ? Je suis très satisfait. Pour une première année où l’on apprend à gérer ses émotions et à comprendre les cycles, finir « dans le vert » avec un rendement à deux chiffres est une victoire en soi.
📊 Le test de la réalité : Moi vs le Marché
Pour mettre ce chiffre en perspective, regardons ce qu’ont fait les grands indices entre le 20 janvier 2025 et le 20 janvier 2026. Ce fut une année assez exceptionnelle, marquée par une forte volatilité mais des gains impressionnants :
- S&P 500 (États-Unis) : Environ +17,8 % (rendement total). Le marché américain a été porté par la tech, malgré une petite correction au début de 2026.
- S&P/TSX (Canada) : Une année record avec près de +28 % ! Le marché canadien a littéralement explosé en 2025, porté par l’énergie et les services financiers.
- Mon Portefeuille : 11,24 %.
Certes, je n’ai pas « battu » les indices de référence cette année (le TSX a mis la barre très haut !), mais mon objectif n’était pas de spéculer. Ma priorité était de bâtir une base solide, de choisir des entreprises et FNB en lesquelles je crois et d’encaisser mes premiers dividendes.
🔍 Zoom sur le portefeuille : Les moteurs de ma performance
Derrière mon rendement de 11,24 %, on trouve une stratégie axée sur les dividendes canadiens qui a globalement porté ses fruits. Ma « star » incontestée cette année est Royal Bank (RY) avec un rendement total impressionnant de 18,32 %, portée par la solidité du secteur financier canadien et les baisses de taux de la Banque du Canada. Mes moteurs de revenus, VDY (+14,19 %) et HDIV (+14,56 %), ont également surpassé ma moyenne personnelle, prouvant que l’approche « Income » était payante dans ce contexte de marché haussier.
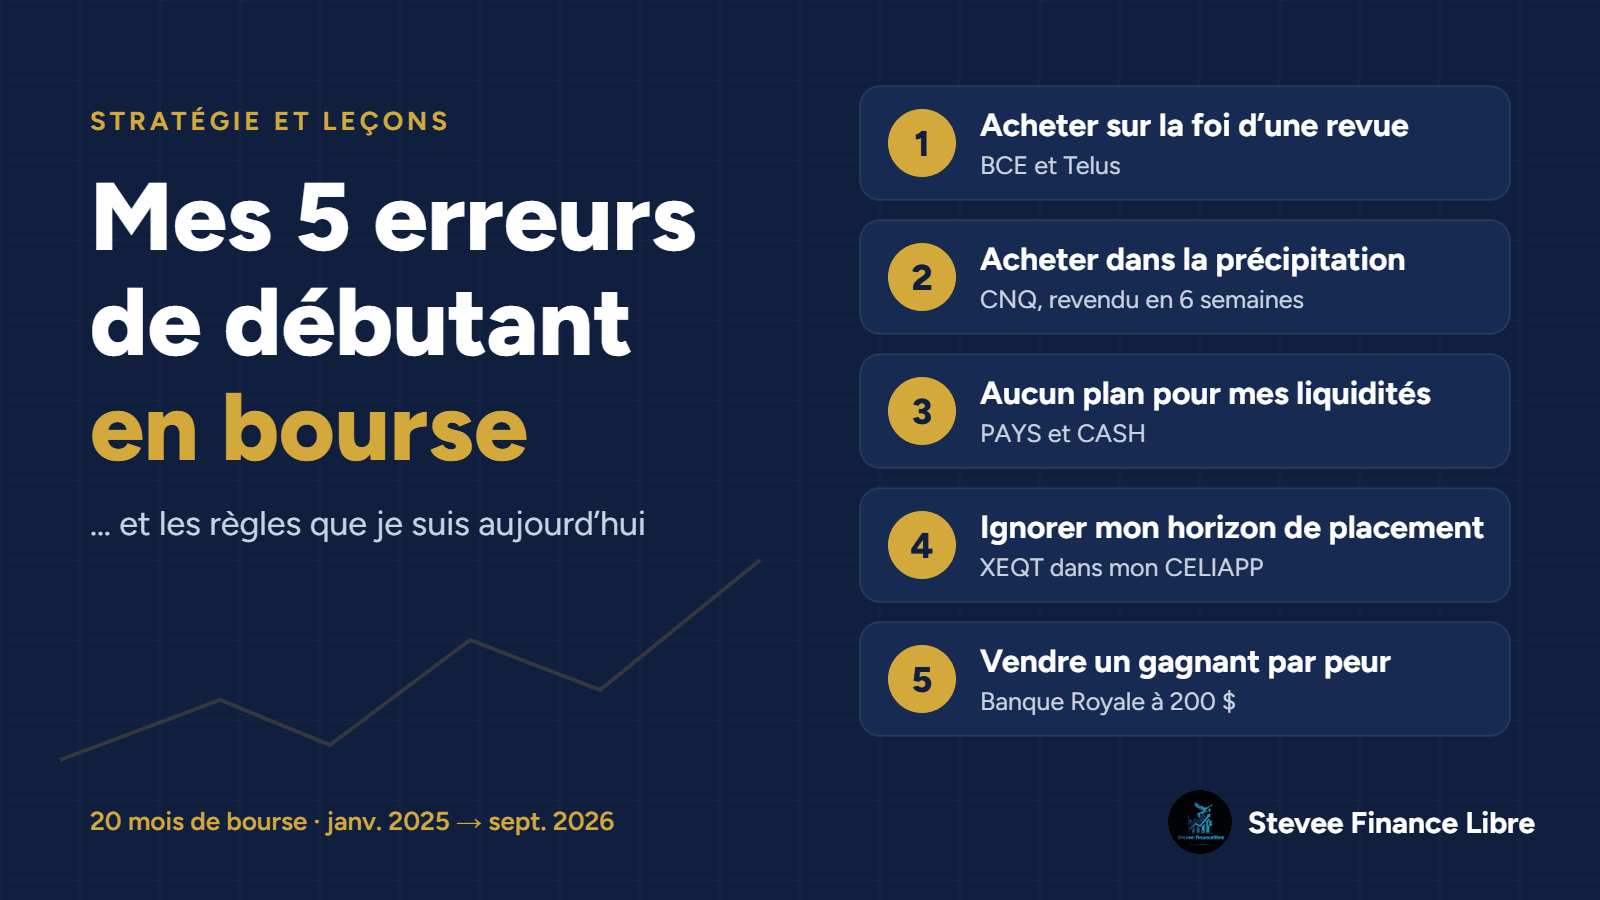
D’un point de vue plus défensif, mes positions dans les télécoms et les services publics comme BCE (+5,57 %) et Telus (+4,26 %) ont joué leur rôle de stabilisateurs, bien qu’elles soient restées en retrait par rapport à la croissance explosive du S&P/TSX Composite, qui a clôturé l’année 2025 avec un gain record de 28,24 %.
Enfin, ma performance globale a été tempérée par des titres plus timides comme Enbridge (ENB) à +1,00 % et VFV à +2,20 %. Ce dernier chiffre pour VFV suggère un achat plus tardif dans l’année, car l’indice S&P 500 a grimpé de près de 17,4 % sur l’ensemble de 2025. C’est une excellente leçon d’investissement : la diversification protège, mais le timing des cotisations influence énormément le résultat final de la première année.
| Code | Prix moyen d’achat | Pourcentage de gain en capital | Pourcentage des gains en dividendes | Total |
|---|---|---|---|---|
| BCE | 33,74 | 2,47% | 3,10% | 5,57% |
| CDZ | 41,87 | 8,34% | 1,50% | 9,84% |
| CNQ | 47,62 | 1,82% | 1,37% | 3,19% |
| ENB | 65,18 | -0,44% | 1,44% | 1,00% |
| HDIV | 21,39 | 10,54% | 4,02% | 14,56% |
| HHL | 7,77 | -0,04% | 7,70% | 7,65% |
| RY | 231,90 | 17,43% | 0,89% | 18,32% |
| T | 18,37 | 0,61% | 3,65% | 4,26% |
| VDY | 62,65 | 12,50% | 1,69% | 14,19% |
| VFV | 166,78 | 1,88% | 0,32% | 2,20% |
💰 La route vers le million : Une course de fond
Mes projections actuelles me disent que si je continue à ce rythme — avec un investissement de 7 000 $ par année à un taux de 11,2 % — je franchirai le cap du million de dollars en 2050.
Le calcul est simple : Dans 24 ans, j’aurai mon sept chiffres.
Mais… 2050, c’est loin. Trop loin à mon goût. La patience est une vertu en bourse, mais l’efficacité l’est encore plus.
⚡ Accélérer la cadence : CELIAPP et REER
Pour ramener cette date plus proche de moi, il n’y a pas de secret : je dois augmenter ma force de frappe. Ma stratégie pour 2026 est claire :
- Maximiser le CELIAPP : Profiter de la déduction fiscale pour réinvestir immédiatement le « retour d’impôt ».
- Investir dans le CELI : le CELI n’étant pas imposé sur les gains, c’est le véhicule de premier choix pour une liberté financière à long terme.
- Optimiser le reste dans le REER : Utiliser l’effet de levier fiscal pour gonfler mon capital investi sans impacter mon mode de vie.
En augmentant mes cotisations mensuelles, je ne me contente pas d’espérer un bon rendement, je prends le contrôle de mon calendrier financier.
Et vous, quel a été votre rendement cette année ? Avez-vous réussi à suivre la cadence effrénée du marché canadien ?
À bientôt pour la suite de l’aventure !
Attention : ceci n’est pas un conseil financier. Je partage mon expérience personnelle ; faites vos propres recherches ou consultez un professionnel avant d’investir.
Stevee-Finance Libre
Laisser un commentaire